Determinantes financieros de las fluctuaciones del PIB: un análisis econométrico comparativo entre Corea del Sur y Brasil (1990–2023)

TRIMESTRE: 26-I
MÓDULO: XI
INTEGRANTES: Alcasio Valadez Miguel Ángel
López Reyes Gabriel
Murillo Loeza Jaime
Rojas Sánchez Valeria Aylin
DOCENTE: Guadalupe Hernández Carmen
El siguiente trabajo es realizado por alumnos de la Licenciatura en Economía de la Universidad Autónoma Metropolitana, Unidad Xochimilco, cualquier duda o aclaración mandar un correo a: economia@correo.xoc.uam.mx
Planteamiento del problema
A partir de la década de 1990, la creciente liberalización financiera y la profundización de los mercados de capital han incrementado la exposición de las economías emergentes a los ciclos internacionales de liquidez y riesgo. Bajo este contexto, la dinámica del Producto Interno Bruto (PIB) no puede explicarse únicamente por factores productivos internos, sino también por variables financieras externas que afectan la estabilidad macroeconómica.
No todos los flujos de capital externo tienen el mismo impacto sobre la dinámica del producto interno bruto. La inversión extranjera directa (IED) suele asociarse con transferencia tecnológica, acumulación de capital físico y fortalecimiento estructural de la economía. En contraste, la inversión de cartera (IC) presenta grados de sensibilidad a las condiciones financieras internacionales y a las expectativas de corto plazo, lo que puede amplificar la inestabilidad del crecimiento económico ante episodios de crisis.
Sin embargo, el comportamiento del PIB no depende exclusivamente de la composición de los flujos de capital. Existen variables macroeconómicas que evalúan esta relación. El nivel de reservas internacionales puede funcionar como mecanismo de amortiguación frente a choques externos; el tipo de cambio real actúa como canal de transmisión de presiones financieras; y la incertidumbre global, aproximada por el índice VIX, incide directamente en la dirección e impacto de los flujos hacia economías emergentes.
En este contexto, Brasil y Corea del Sur representan dos economías diferenciadas de inserción financiera internacional. Brasil ha mostrado históricamente una mayor exposición a ciclos de capital de corto plazo y episodios recurrentes de inestabilidad macroeconómica. Corea del Sur, tras la crisis asiática de 1997, fortaleció su marco institucional y su acumulación de reservas, combinando apertura financiera con estrategias de estabilidad macroeconómica y desarrollo productivo.
Justificación
El estudio se justifica tanto teóricamente, empíricamente y de política económica.
Teóricamente, contribuye a la discusión sobre los efectos diferenciados de los flujos de capital en economías emergentes. Más allá del volumen de capital recibido, la composición de dichos flujos puede condicionar la estabilidad macroeconómica. Analizar la inversión de cartera (IC), inversión extranjera directa (IED), reservas internacionales, tipo de cambio y riesgo global de manera integrada permite una aproximación de manera completa al fenómeno de la vulnerabilidad externa.
En el plano empírico, el período 1990-2023 incluye episodios críticos de crisis como la asiática de 1997, la cambiaria brasileña de 1999, la crisis financiera global de 2008 y la pandemia de 2020. Evaluar cómo reaccionan economías como Brasil y Corea del Sur ante estos choques, permite identificar diferencias estructurales en su capacidad de absorción de estos.
Con lo que respecta a política económica, los resultados pueden ofrecer elementos para el diseño de estrategias orientadas a reducir los niveles de exposición de flujos de capital volátiles, fortalecer la gestión de reservas y mitigar la transmisión de choques externos al PIB. Esto resulta particularmente relevante para economías latinoamericanas que enfrentan ciclos recurrentes de inestabilidad financiera.
Pregunta de investigación
¿En qué medida la composición de los flujos de capital externo y los factores macrofinancieros asociados (reservas internacionales, tipo de cambio real e incertidumbre financiera global) explican la dinámica del PIB en Brasil y Corea del Sur durante el período 1990-2023?
Objetivo general
Analizar el impacto de la IC, IED, nivel de reservas internacionales, tipo de cambio real e incertidumbre financiera global sobre las fluctuaciones del PIB en Brasil y Corea del Sur durante el período de 1990-2023.
Objetivos específicos
- Examinar la evolución de la composición de los flujos de capital en Brasil y Corea del Sur, identificando cambios estructurales relevantes.
- Analizar la dinámica de las reservas internacionales y su papel como mecanismo de amortiguación ante episodios de reversión de capitales.
- Evaluar la relación entre tipo de cambio real, incertidumbre financiera global (VIX) y comportamiento del PIB.
- Estimar un modelo de regresión lineal múltiple para la cuantificación del impacto individual y conjunto de las variables explicativas sobre las fluctuaciones del PIB.
- Comparar los resultados obtenidos, identificando diferencias estructurales en la transmisión de choques financieros al crecimiento económico.
Hipótesis
La composición de los flujos de capital externo y las condiciones macrofinancieras internacionales influyen de manera significativa en las fluctuaciones del PIB en Brasil y Corea del Sur durante el periodo 1990–2023, de modo que un mayor predominio de la inversión de cartera y un aumento en la incertidumbre financiera global (medida por el VIX), así como mayores presiones sobre el tipo de cambio real, se asocian positivamente con una mayor inestabilidad del producto interno bruto (β > 0); mientras que una mayor participación de la inversión extranjera directa y un nivel más elevado de reservas internacionales se relacionan negativamente con dichas fluctuaciones (β < 0), al fortalecer la base productiva y la capacidad de amortiguación macroeconómica frente a choques externos.
Procedimiento teórico metodológico:
La presente investigación se basa en una metodología cuantitativa, priorizando el uso de indicadores macroeconómicos para establecer un análisis descriptivo y correlacional sobre la estabilidad financiera. Este enfoque no solo permite que el análisis se limite a una narrativa histórica, sino que busca determinar estadísticamente como la composición de los flujos de capital externos se vinculan directamente con las fluctuaciones del Producto Interno Bruto (PIB) en Brasil y Corea del Sur.
Para lograr lo anterior, la investigación emplea un modelo de regresión múltiple de series de tiempo con periodicidad anual de 1990 a 2023, esto permitirá analizar las variables a lo largo del periodo de estudio. En este modelo se utilizará la volatilidad del PIB como variable dependiente, ya que es el indicador general que mide la estabilidad macroeconómica de cada país. Como variables independientes se incluyen la IC, IED, total de reservas internacionales, tipo de cambio real y VIX. La inclusión de cada una de estas variables permite cuantificar el impacto directo de estas sobre el crecimiento del país. De tal manera, el modelo identificará si la inversión de cartera genera inestabilidad frente a la IED, y si las reservas funcionan como un mecanismo de amortiguación ante estos choques externos.
En cuanto a las herramientas y procedimientos, la investigación se apoyará de análisis documental y el uso de datos duros. Las herramientas de recolección consisten en las bases de datos de organismos internacionales, específicamente los indicadores del desarrollo mundial del Banco Mundial (BM) y las estadísticas financieras del Fondo Monetario Internacional (FMI).
Marco teórico
El objetivo de este capítulo es sustentar teóricamente la relación entre la composición del financiamiento externo y la estabilidad macroeconómica.
Teoría económica
Dentro del análisis económico, la distinción entre la inversión extranjera directa (IED) y la Inversión de Cartera (IC) es fundamental para comprender la estabilidad del Producto Interno Bruto (PIB). Reiterado lo mencionado anteriormente, mientras que el IED se asocia con la estabilidad y la transferencia tecnológica, la IC opera bajo una lógica de la búsqueda de liquidez inmediata, con alta sensibilidad a las expectativas financieras de corto plazo. Esta misma volatilidad de los capitales de cartera puede derivar en fenómenos de inestabilidad profunda conocidos como los Sudden Stop.
De acuerdo con el economista argentino Guillermo Calvo, la teoría del Sudden Stop, se define como una caída fuerte y repentina de la entrada neta de capitales que interrumpe abruptamente el financiamiento externo en una economía. Este fenómeno actúa como un detonante de crisis en economías con alta dependencia de financiamiento externo (Mattioli. G & Poblete. P. A, 2021)
Al producirse una salida masiva de capitales de cartera, se genera un daño inmediato en la cuenta financiera de la balanza de pagos. Dado que muchas economías emergentes financian su déficit en cuenta corriente mediante dichos flujos, la interrupción del financiamiento obliga a una corrección inmediata del déficit (excedente no cubierto). Este ajuste externo implica una contracción inmediata del gasto agregado (consumo, inversión y gasto público), lo que se traduce en una caída del Producto Interno Bruto. Adicionalmente, el banco central de la nación afectada suele verse obligado a incrementar las tasas de interés para retener fondos, lo cual, sumando el empeoramiento de las condiciones financieras externas, desincentiva el consumo y la inversión, amplificando la contracción económica (Mattioli. G et al., 2021; Calvo et al., 2004).
Es de destacar que el papel de las reservas internacionales resulta importante ante esta dinámica, dado que el ahorro externo es un factor valioso para la economía ante choques externos. Conforme la teoría de los Sudden Stops, cuando ocurre la fuga de capitales, el Banco central debe intervenir utilizando sus reservas para amortiguar la devaluación de la moneda (Mattioli. G & Poblete. P. A, 2021).
Es importante mencionar que existen más efectos cuando ocurre un Sudden Stop. Cuando el dinero extranjero deja de llegar de golpe, genera un efecto dominó el cual afecta en distintos puntos a la economía. Conforme a Mattioli y Poblete (2021), estos son los otros efectos de este fenómeno:
- Presión cambiaria e incrementó la inflación: ante la salida abrupta de capitales, la moneda doméstica tiende a depreciarse frente a las divisas internacionales, encareciendo bienes finales e insumos importados. Con el tiempo, este aumento de costos se traslada a los precios internos, afectando el poder adquisitivo de la población
- Descalce de moneda en empresas: ante una depreciación abrupta del tipo de cambio, las empresas con pasivos denominados en moneda extranjera y flujos de ingreso en moneda local experimentan un deterioro en su solvencia y capacidad de pago, ya que el valor de su deuda aumenta en términos reales.
- Ejemplo: Una empresa nacional tiene una deuda en dólares e ingresos en moneda local. Ocurre una depreciación del 30% de su moneda doméstica frente a una moneda extranjera, el valor de la deuda, expresado en moneda nacional, aumenta automáticamente en esa misma proporción, aun cuando la empresa no haya adquirido nuevos compromisos financieros (más deuda). Sin embargo, sus ingresos en moneda local no se incrementan al mismo ritmo, lo que genera un desequilibrio financiero que debilita su balance, se reduce su capacidad de pago y compromete su solvencia.
Este deterioro no ocurre únicamente a nivel empresarial, sino que puede afectar al sistema bancario y al sector público, lo que puede amplificar la recesión.
Toda esta base teórica deja de ser abstracta cuando se analiza la economía de Brasil en las últimas décadas. No es que solamente se trata de definiciones, sino de observar cómo la volatilidad que ha vivido el país permite contrastar sí, efectivamente, los mecanismos descritos por el economista argentino Guillermo Calvo (desde la fuga de capitales de cartera, hasta el descalce de moneda y el uso de reservas), se cumplen en realidad de los mercados emergentes. Al aterrizar estos conceptos con las cifras macroeconómicas brasileñas y surcoreanas, es posible analizar cómo el efecto del Sudden Stop deja de ser un problema teórico para convertirse en una crisis que reestructura la estabilidad del país.
Para observar cómo este efecto puede expresarse en economía abiertas, se incorporó indicadores macroeconómicos para Brasil y Corea del Sur, específicamente la inversión de carta neta, la variación de reservas internacionales, el índice de tipo de cambio real (2010=100), entre otros. Estos indicadores permiten identificar si en momentos de crisis coincidieron con la variabilidad del PIB
Gráfico 1. Brasil: evolución de la inversión de cartera neta, la variación absoluta anual de las reservas internacionales y el índice de tipo de cambio real efectivo (1990-2023)

Nota: El eje primario presenta la inversión de cartera neta y la variación absoluta anual de las reservas internacionales totales, medidas en miles de millones de dólares corrientes. La línea azul claro corresponde a la inversión de cartera neta y la línea roja a la variación anual de las reservas internacionales. En el eje secundario se muestra el índice de tipo de cambio real efectivo (2010=100), representado por la línea negra. Las áreas sombreadas en color rosa indican los periodos de crisis o episodios de inestabilidad financiera internacional considerados en el análisis (1990, 2008-2009, 2015-2016, 2019-2020).
*Para la serie de reservas internacionales se calculó la variación absoluta anual, obtenida como la diferencia entre el valor del año actual y el año anterior.
Fuente: Elaboración propia con base en datos estadísticos del Banco Mundial (BM). Año de consulta 2026.
Conforme a la presente gráfica, titulada, ‘Gráfico 1. Brasil: evolución de la inversión de cartera neta, la variación absoluta anual de las reservas internacionales y el índice de tipo de cambio real efectivo (1990-2023)”, en esta se puede observar el comportamiento de tres variables macroeconómicas que permiten analizar los momentos de vulnerabilidad financiera en relación con los flujos de capital, particularmente a partir de la inversión de cartera neta. Esta variable se caracteriza por su elevada volatilidad, debido a que reacciona a las expectativas financieras de corto plazo y a la búsqueda de liquidez de manera rápida por parte de los inversionistas. Es por eso por lo que, esta variable es importante para entender cómo sale el capital del país cuando se da un fenómeno de ‘sudden stop’.
Siguiendo con las demás variables, se observa en la gráfica que las fluctuaciones en la inversión de cartera coinciden con los periodos de mayor inestabilidad económica internacional. Durante la crisis de 1990, asociada a la hiperinflación en Brasil, se registró una salida neta de capital de cartera cercana a 0.5 mil millones de dólares. Sin embargo, uno de los momentos más significativos se presentó durante la crisis hipotecaria de 2008-2009, durante este periodo los flujos de capital mostraron salidas masivas que llegaron a superar los 50 mil millones de dólares y posteriormente alcanzaron alrededor de 66.9 mil millones de dólares. Este comportamiento puede interpretarse como un fenómeno de sudden stop, una abrupta interrupción del financiamiento externo en Brasil.
Años más tarde, dentro de 2015 y 2016, este periodo estuvo marcado por la desaceleración de la economía china y por la incertidumbre de los mercados emergentes. Como se aprecia, nuevamente ocurre una fuga de IC de Brasil, registrándose salidas cercanas a 17.8 mil millones de dólares. Así mismo, tras la crisis sanitaria de la pandemia de COVID-19, se observaron fluctuaciones en la IC entre 2019 y 2021, debido al pánico global que terminó empujando a los inversionistas a retirar sus capitales de mercados que consideran riesgosos para colocarlos en activos más seguros.
Esta volatilidad no sólo se limitó al ámbito financiero, también se debió a que se trasladó al comportamiento del tipo de cambio. En este sentido, al observar el índice del tipo de cambio real efectivo (tomando 2010=100 como año base), se puede notar que los valores superiores a 100 aparecen únicamente en ciertos años, como en 1990, entre 1995 y 1998, y nuevamente en 2011. Esta apreciación del real brasileño todo indica a qué se debió a los programas de estabilización de inicios de los noventa, y por supuesto, al ‘Plan Real’, este plan utilizó el tipo de cambio como ancla para contener la inflación y estuvo acompañado por una importante entrada de capitales, siendo esto lo que fortaleció la moneda.
Para 2011, la apreciación puede vincularse con la recuperación posterior de la crisis inmobiliaria, gracias al retorno de capitales extranjeros. En cambio, los valores inferiores a 100 predominan durante gran parte del periodo de análisis, con caídas más notorias en 1999-2004 y 2015-2021. En conjunto, este comportamiento nos dice que en etapas de mayor vulnerabilidad financiera la economía brasileña (crisis), tendió a ajustarse mediante la depreciación de la moneda.
En cuanto a la variación anual de las reservas internacionales, ésta toma mayor importancia, ya que permite observar la forma en que Brasil reaccionó ante la inestabilidad financiera para amortiguar los efectos de esta vulnerabilidad. Conforme a la teoría del sudden stop, las reservas funcionan como un respaldo ante la salida abrupta de capitales, dado que pueden utilizarse para amortiguar la volatilidad del tipo de cambio. En el caso de Brasil, la presente gráfica muestra distintos periodos en donde hubo acumulación, por ejemplo, en 2007 la variación anual alcanzó cerca de 94.5 mil millones de dólares; sin embargo, tras el impacto de la crisis de 2008-2009, esa acumulación se redujo de manera abrupta, ubicándose en aproximadamente 13.5 mil millones de dólares en 2008, esto apunta que ‘Banco Central do Brasil’ tuvo que actuar al gestionar las reservas asegurar liquidez y mitigar los efectos de estos choques externos.
Poco después, durante el periodo de inestabilidad de 2015-2016, la variación de reservas incluso se volvió negativa, siendo un reflejo de la situación económica brasileña ante la fuga de capital extranjero y la mayor incertidumbre en los mercados. De manera similar, durante la crisis sanitaria, las reservas continuaron funcionando como un amortiguador, aunque, se puede notar que su variación mostró una desaceleración, permitiendo inferir nuevamente la función de esta reserva como instrumento de ajuste frente a los choques externos.
Así, las tres variables nos ayudan a identificar cómo los periodos de volatilidad financiera externa se reflejaron en la economía brasileña, mostrando así los distintos mecanismos de ajuste ante un fenómeno de sudden stop.
Gráfico 2. República de Corea: evolución de la inversión de cartera neta, la variación absoluta anual de las reservas internacionales y el índice de tipo de cambio real efectivo (1990-2023)
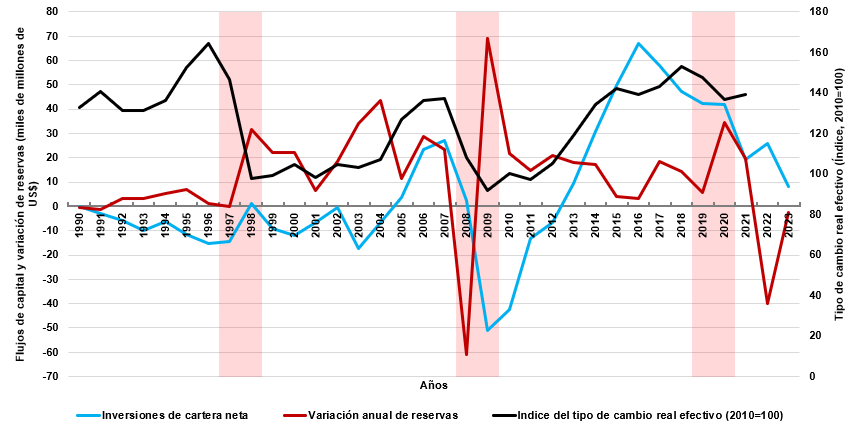
Nota: El eje primario presenta la inversión de cartera neta y la variación absoluta anual de las reservas internacionales totales, medidas en miles de millones de dólares corrientes. La línea azul claro corresponde a la inversión de cartera neta y la línea roja a la variación anual de las reservas internacionales. En el eje secundario se muestra el índice de tipo de cambio real efectivo (2010=100), representado por la línea negra. Las áreas sombreadas en color rosa indican los periodos de crisis o episodios de inestabilidad financiera internacional considerados en el análisis (1997-1998, 2008-2009, 2019-2020).
*Para la serie de reservas internacionales se calculó la variación absoluta anual, obtenida como la diferencia entre el valor del año actual y el año anterior.
Fuente: Elaboración propia con base en datos estadísticos del Banco Mundial (BM). Año de consulta 2026.
Conforme a la gráfica, titulada ‘Gráfico 2. República de Corea: evolución de la inversión de cartera neta, la variación absoluta anual de las reservas internacionales y el índice de tipo de cambio real efectivo (1990-2023)”, puede observarse que a lo largo del periodo, la inversión de cartera, las reservas internacionales y el tipo de cambio real efectivo, en conjunto, reflejan una economía marcada por momentos de transición, ajuste y recuperación.
Durante los primeros años, entre 1990 y 1997, la inversión de cartera neta mantuvo una tendencia negativa. Al inicio, las salidas de capital fueron relativamente estables, poco a poco se hicieron cada vez más pronunciadas, hasta superar los 10 mil millones de dólares a mediados de la década. Al mismo tiempo, las reservas internacionales mostraron un comportamiento errático; en algunos años crecieron, pero hacia 1997 registraron una variación negativa de 13.7 mil millones de dólares. Por su parte, el índice del tipo de cambio real efectivo se mantuvo en niveles elevados e incluso alcanzó uno de los puntos más altos en 1996, antes de que comenzara a disminuir. En conjunto, esta primera etapa permite observar las condiciones de Corea del Sur antes del estallido de la crisis asiática.
Ese escenario cambió de forma abrupta con la crisis asiática de 1997-1998. La inversión de cartera pasó de una salida de 14.4 mil millones de dólares en 1997 a una entrada de 1.3 mil millones de dólares en 1998. Al mismo tiempo, las reservas internacionales mostraron un gran repunte de más de 30 mil millones de dólares, luego de haber registrado un valor negativo en 1997. Sin embargo, este repunte ocurrió junto con una caída abrupta del índice del tipo de cambio real efectivo, que pasó de niveles altos a valores cercanos a 100 (base). En conjunto, esto puede interpretarse como un ajuste profundo de Corea del Sur durante la crisis, refleja la recomposición de la inversión de cartera, la recuperación de las reservas y la corrección de su tipo de cambio.
Este comportamiento se relaciona con el crecimiento que Corea del Sur había experimentado antes de 1997. En ese entonces, el crecimiento del país fue impulsado por una estrategia de industrialización dirigida por el Estado y apoyada en la expansión exportadora de los grandes conglomerados empresariales, conocidos como ‘chaebol’. Esta coordinación permitió consolidar sectores industriales altamente competitivos en el comercio internacional. Sin embargo, en la década de los noventa, la rápida apertura financiera y el elevado endeudamiento provocaron vulnerabilidad, que resultó en el estallido de la crisis asiática.
En 2008 y 2009, la crisis hipotecaria volvió a alterar el comportamiento de cada una de estas variables. En 2008, aunque la inversión de cartera se mantuvo ligeramente positiva con 2.5 mil millones de dólares, las reservas internacionales registraron la caída más fuerte de todo este periodo de estudio, cerca de 61 mil millones de dólares, mientras el índice del tipo de cambio real efectivo descendió con notoriedad. Para 2009, las inversiones de cartera registraron una salida masiva superior a los 50 mil millones de dólares, siendo con respecto a esta variable la más pronunciada dentro del periodo; al mismo tiempo, las reservas internacionales repuntaron con fuerza y alcanzaron una variación positiva de 68.9 mil millones de dólares, luego de la caída registrada en 2008, cuando se ubicaron en -60.9 mil millones. A la par, el índice del tipo de cambio real efectivo descendió hasta 91.6, colocándose por debajo del nivel base. Lo que evidencia este periodo es que el choque generó una secuencia de inestabilidad, corrección y respuesta, donde cada variable reaccionó a su manera, pero dentro del mismo contexto.
A diferencia de la crisis asiática, la economía surcoreana enfrentó esta crisis financiera de 2008 con una estructura productiva mucho más diversificada y con una posición mucho más sólida, lo que permitió una recuperación rápida. Todo fue gracias a la fortaleza de sus sectores clave, particularmente en industrias tecnológicas, siendo lo que facilitó que el país retomará el crecimiento en los años posteriores.
Con la crisis sanitaria de 2019-2020, se puede apreciar un cambio de tendencia aunque menos severo que en crisis anteriores. Por un lado, la inversión de cartera se mantuvo en valores positivos, pero ya lejos de su punto máximo registrado en 2016, al desacelerarse hasta establecerse en 41.7 mil millones de dólares. Por su parte, las reservas internacionales, redujeron su ritmo de acumulación e incluso registraron una caída cercana a los 40 mil millones de dólares en 2022. Aunque para estos años ya no se cuenta con datos sobre el índice del tipo de cambio real efectivo, el comportamiento de las reservas permite de cierta identificar nuevas presiones externas sobre la economía especular e intuir una nueva presión frente al exterior.
A pesar de esta crisis, Corea del Sur contaba ya con una estructura productiva altamente diversificada y fuertemente consolidada en sectores tecnológicos globales. En este contexto, durante la pandemia, industrias como la tecnología, los semiconductores y tecnologías de información, mantuvieron una demanda internacional relativamente favorable. Esto permitió que las exportaciones surcoreanas se recuperaran con rapidez y que la economía mantuviera una posición externa sólida, incluso bajo este contexto de contracción en la economía global.
En conjunto, la gráfica muestra que la trayectoria de Corea del Sur estuvo marcada con tres momentos clave, los cuales son: la crisis asiática de 1997-1998, la crisis inmobiliaria de Estados Unidos de 2008-2009 y el período posterior, en el que se fortalecieron sus sectores estratégicos y enfrentando así la crisis sanitaria de 2019-2020. Se puede decir que los dos primeros periodos evidencian la vulnerabilidad del país frente a choques externos y la necesidad de realizar ajustes profundos en los flujos de capital, las reservas internacionales y el tipo de cambio. Bajo este sentido, los cambios bruscos observados en la inversión de cartera reflejan episodios cercanos a un sudden stop, es decir, aquellos momentos en donde se interrumpe la entrada de capital extrangero en la nación, trayendo consigo esa etapa de vulnerabilidad sobre la economía. En contraste, la tercera y más reciente etapa, muestra una mayor capacidad de recuperación, apoyada más que nada en la estructura productiva diversificada y en el fortalecimiento de sectores tecnológicos y exportaciones que permitieron a Corea del Sur, formular una economía sólida.
Definición y naturaleza de la IED, IC, el tipo de cambio y las condiciones de incertidumbre (VIX).
Dentro de los determinantes financieros que influyen en el producto interno bruto en la relación entre Brasil y Corea del Sur, es importante considerar variables como la inversión extranjera directa, la inversión de cartera, el tipo de cambio y las condiciones de incertidumbre financiera. El análisis de estos indicadores permite comprender la dinámica de los flujos de capital y su impacto en el crecimiento económico. En este sentido, comparar su comportamiento en ambos países resulta importante, ya que, aunque se integraron progresivamente a la economía mundial desde finales de la década de 1990, adoptaron estrategias macroeconómicas distintas. Mientras Brasil mostró una mayor exposición a los movimientos del capital internacional y a los choques externos, Corea del Sur combinó su apertura económica con una estrategia de fortalecimiento productivo e institucional, lo que contribuyó a un crecimiento económico relativamente más estable.
En primer lugar, la inversión extranjera directa (IED) es un tipo de inversión que se realiza entre países. En este caso, existe un inversor ubicado en un país que adquiere una participación duradera en una empresa ubicada en otro país, con el objetivo de mantener una relación estratégica a largo plazo. La IED registra las operaciones entre empresas del mismo grupo, como inversiones en capital y deuda, así como ingresos de inversión (beneficios e intereses) y flujos financieros. También incluye cambios que no provienen de transacciones, como variaciones en precios, tipos de cambio o volumen, y utiliza el valor de mercado como principal forma de medición.
Asimismo, una característica importante que se tiene que señalar es la medición de la IED, ya que el aumento de los flujos de capital entre países se ha convertido en un elemento importante dentro del contexto internacional, aunado a la integración global. Este tipo de inversión crea un vínculo duradero entre países, facilita el acceso a mercados, impulsa el desarrollo de las empresas locales y contribuye a la transferencia de tecnología y conocimiento. En cuanto al registro de operaciones de la IED, este permite identificar el origen, destino, sectores y tipo de inversión, lo que resulta relevante para el análisis y la evaluación de su impacto macroeconómico (OCDE, 2008).
Por otra parte, la inversión de cartera se refiere a las transacciones que implican valores de deuda o de participación en la propiedad, distintos de los que forman parte de la IED. Incluye títulos de participación que representan derechos de propiedad sobre una empresa o sobre otros valores financieros, e instrumentos de deuda que otorgan al inversionista el derecho de recibir pagos futuros de principal e intereses por haber prestado recursos a otro agente económico. Este tipo de inversión se caracteriza por requerir una infraestructura financiera legal y regulatoria, la participación de numerosos compradores y vendedores que generan relaciones generalmente anónimas, un alto grado de liquidez para el intercambio, la posibilidad de que existan varios tenedores durante la vida del instrumento, el hecho de que el inversionista no necesita participar en la gestión de la empresa y la existencia de diversas combinaciones de riesgo y rendimiento (CEMLA, 2021).
En relación con el tipo de cambio es el precio al que se intercambia la moneda de un país por una moneda extranjera. Es importante para las transacciones internacionales, como el comercio y la inversión, y también tiene un papel central dentro de la política monetaria. Funciona como indicador económico, ya que influye en el precio de importaciones y exportaciones, se relaciona con la inflación, la competitividad externa y la balanza de pagos. Además, puede reflejar la postura de la política monetaria por parte del Banco Central de cada país, es decir, una depreciación puede indicar una política más expansiva y una apreciación de una política más restrictiva. El tipo de cambio también es un instrumento de política económica, que se utiliza para influir en variables macroeconómicas como la inflación. Sin embargo, sus cambios pueden afectar otras variables monetarias como la liquidez, la oferta de dinero y las tasas de interés (Latter, 1996).
Por otra parte, el CBOE Volatility Index o también conocido como VIX mide la volatilidad implícita esperada del Standard & Poor’s 500 (S&P 500) índice bursátil que sigue el rendimiento de las 500 empresas más grandes que cotizan en la bolsa de Estados Unidos para los próximos 30 días utilizando los precios de opciones de compra (calls) y venta (puts). Los precios de estas opciones se ven reflejados principalmente por las expectativas de los inversionistas sobre cuánto y qué tan rápido puede cambiar el mercado por lo que el índice captura la volatilidad esperada. El uso de este indicador bursátil permite que el VIX represente una visión amplia sobre la volatilidad del mercado. (S&P Dow Jones Indices, 2017).
Bajo este escenario en Brasil se incluyó la combinación de apertura comercial y políticas macroeconómicas orientadas a la estabilidad desde la confiscación de depósitos en el gobierno de Collor, pasando por el Plan Real y la adopción de un tipo de cambio flexible bajo Cardoso, hasta las políticas fiscales y sociales de Lula, Dilma y Bolsonaro generó ciclos de crecimiento con alta volatilidad, afectando tanto la entrada de capital extranjero como la confianza de los inversionistas. Por su parte, Corea del Sur implementó una liberalización financiera progresiva y una apertura comercial estratégica, acompañada de supervisión institucional y fortalecimiento productivo, lo que permitió que la IED, la inversión de cartera y la estabilidad cambiaria operaran en un entorno más predecible, reduciendo la vulnerabilidad a choques externos y manteniendo una trayectoria de crecimiento relativamente estable, aun frente a crisis como la asiática de 1997 o la subprime de 2008.
Vulnerabilidad financiera externa y rol de las reservas internacionales
Dentro de este análisis sobre las fluctuaciones del PIB en economías como la de Brasil y Corea del Sur, la vulnerabilidad financiera externa, adquiere una gran importancia ya que permite entender por qué ciertos choques internacionales no se transmiten de una manera uniforme en cada país. En general, esta vulnerabilidad tiende a hacerse más visible cuando una economía depende en gran parte del financiamiento externo, ya que quedan expuestas al contexto internacional, especialmente los cambios de liquidez mundial y a la percepción del riesgo de los inversionistas.
Desde esta perspectiva, la vulnerabilidad externa no es una consecuencia directa de la integración al sistema financiero, sino de cómo se gestiona y estructura esa relación, ya sea por el exceso de deuda externa, la volatilidad de los flujos de corto plazo o la capacidad de respuesta ante la vulnerabilidad. En este sentido, se puede intuir que se crea un escenario donde cualquier perturbación global se traduce en salidas de capital y presiones cambiarías, este efecto no solo drena las reservas, sino que termina frenando la dinámica de la economía real, es decir, la actividad económica.
Como por ejemplo, esto se pudo observar en la crisis asiática de 1997. En Corea del Sur, la combinación de apertura financiera y el endeudamiento externo de corto plazo hizo más evidente esa fragilidad cuando cambió el escenario financiero internacional. Para el caso de Brasil, aunque en otro contexto, tanto la crisis cambiaria de 1999 como la crisis financiera 2008, también muestran que la dependencia de flujos financieros volátiles puede agrandar los efectos de los choques externos sobre la estabilidad macroeconómica del país.
Para este punto, las reservas internacionales cobran importancia dado que dan una capacidad de respuesta frente a este tipo de tensión financiera. Es importante mencionar que, las reservas no eliminan la raíz de la vulnerabilidad, pero sí pueden amortiguar parte de sus efectos inmediatos. De manera general, permiten al Banco Central actuar con divisas para enfrentar presiones cambiarias, atender necesidades de liquidez externa y evitar que la salida de capitales perjudique aún más el escenario (Elizondo, 2024).
Aun así, es conveniente no ver a las reservas como una protección absoluta. Es verdad que estas ayudan, pero la realidad es que su alcance depende de la magnitud del choque y de las condiciones estructurales de cada economía. Por eso, más que resolver por sí solas la vulnerabilidad financiera, funcionan como un respaldo que puede reducir la intensidad de los efectos de estos choques y brindar una mayor capacidad de respuesta ante estos momentos de crisis (Elizondo, 2024).
Se puede decir que en conjunto, la vulnerabilidad financiera puede entenderse como una situación en la que la estabilidad macroeconómica queda expuesta a choques del sistema financiero internacional. Bajo esta lógica, resulta importante considerar las reservas internacionales para este estudio, dado que estas permiten observar en qué medida Brasil y Corea del Sur enfrentaron mediante este mecanismo de protección, los distintos momentos de inestabilidad externa.
Canales de transmisión: tipo de cambio real e incertidumbre financiera global.
Dentro del análisis de los canales de transmisión de la política económica en economías emergentes como Corea del Sur y Brasil, resulta fundamental debido a la creciente integración financiera y comercial. En ambos países, el tipo de cambio real y la incertidumbre financiera global se configuran como canales clave mediante los cuales los shocks externos y las decisiones de política impactan la dinámica macroeconómica, influyendo en la volatilidad del PIB (Vera, 2002).
Por un lado, el tipo de cambio real incide directamente en la competitividad internacional, ya que afecta la estructura productiva. Esto es especialmente relevante en Corea del Sur, debido a su fuerte orientación exportadora, mientras que en Brasil también influye en sectores estratégicos como las materias primas. Por otro lado, la incertidumbre financiera global condiciona los flujos de capital, las tasas de interés y las decisiones de inversión, dependiendo en gran medida de la solidez institucional de cada país (Vera, 2002).
Al abordar ambos países tanto a Brasil como a Corea del Sur, y a pesar de sus diferencias estructurales, ambos no se vieron tan afectados por la volatilidad asociada al tipo de cambio real y la incertidumbre financiera global. Esto se explica por la implementación de políticas económicas orientadas a preservar la estabilidad macroeconómica y reducir vulnerabilidades externas.
En el caso de Brasil, la combinación de disciplina fiscal, control de la inflación, manejo del tipo de cambio y regulación de los flujos de capital permitió amortiguar los efectos de los shocks externos. Por su parte, Corea del Sur logró mitigar estos efectos gracias a profundas reformas estructurales, particularmente después de la crisis asiática de 1997, que fortalecieron su sistema financiero y mejoraron la supervisión bancaria. En conjunto, ambos países muestran que, mediante la implementación de políticas económicas sólidas, es posible reducir el impacto de la volatilidad externa y fortalecer la resiliencia frente a la incertidumbre financiera global.
Capítulo I. Políticas económicas y apertura económica en Brasil y Corea del Sur
El objetivo de este capítulo es contextualizar los procesos de liberación financiera y las políticas de apertura de la cuenta de capitales que permitieron el ingreso de flujos extranjeros en ambas naciones, resaltando las diferencias en la estrategia de desarrollo que marcaron la evolución de su IED.
I.1. Estrategias de desarrollo e inserción internacional desde 1990.
Después de la desaceleración económica de la década de 1980, marcada por la crisis de la deuda latinoamericana, en los años noventa se consolidó un proceso de globalización que promovía un modelo orientado a las exportaciones como vía para el crecimiento y el desarrollo. En el caso de Brasil, el Plan Brady contribuyó a la reestructuración de la deuda externa y favoreció un entorno de mayor confianza financiera, facilitando la estabilización macroeconómica y la recuperación de la credibilidad ante los acreedores internacionales (López, 2010).
No obstante, el entorno económico brasileño atravesó profundas reformas estructurales, como el Plan Collor en 1990 y el Plan Real en 1994, dentro de un contexto de apertura comercial, privatizaciones y reformas monetarias. La crisis cambiaria de 1999 evidenció la vulnerabilidad externa del país, agravada por la crisis asiática de 1997 y el default ruso de 1998, que interrumpieron la entrada de capitales. Posteriormente, Brasil enfrentó la crisis financiera internacional de 2008 mostrando mayor solidez gracias a su acumulación de reservas internacionales, así como la crisis derivada de la pandemia de COVID 19, que provocó una fuerte contracción económica y profundizó problemas estructurales (CEPAL, 1999; Fraga, 2000; Itahí, 2013).
Desde finales del siglo XX, tanto Brasil como Corea del Sur se integraron de manera más profunda a la economía global mediante la apertura comercial y financiera. Sin embargo, aunque ambos países liberalizaron sus cuentas de capital y promovieron la entrada de flujos externos, lo hicieron bajo estrategias de desarrollo diferenciadas, lo que tuvo implicaciones directas sobre la composición de los flujos de capital en inversión extranjera directa e inversión de cartera y, en última instancia, sobre la volatilidad del PIB.
Mientras tanto, en el continente asiático, Corea del Sur adoptó una estrategia de liberalización gradual y controlada, coherente con su modelo de Estado desarrollista. Aunque en la década de 1990 avanzó en la apertura comercial y financiera, el gobierno mantuvo mecanismos de regulación sobre los flujos de capital y dio prioridad a la inversión extranjera directa vinculada a la transferencia tecnológica y al fortalecimiento del sector industrial. La liberalización de la cuenta de capitales fue secuencial y se profundizó después de la crisis asiática de 1997, bajo supervisión estatal y con mayor énfasis en la estabilidad financiera (Chang, 2002). A diferencia de Brasil, Corea integró su apertura comercial mediante acuerdos bilaterales y multilaterales acompañados de una política industrial activa, lo que permitió que la inversión extranjera directa complementará el desarrollo productivo en lugar de sustituirlo. Un punto de inflexión fue el Tratado de Libre Comercio con Chile en 2004, utilizado como experiencia piloto para evaluar los efectos de una mayor apertura. Posteriormente, el país firmó acuerdos de mayor alcance, como el Tratado de Libre Comercio con la Unión Europea y el KORUS FTA con Estados Unidos, orientados a consolidar su inserción en sectores de alto valor agregado como la electrónica, la industria automotriz y los servicios avanzados.
En términos comparativos, mientras Brasil experimentó episodios de elevada volatilidad asociados a la dinámica de los flujos de capital y a su exposición a choques externos, Corea del Sur subordinó su apertura financiera a una estrategia de desarrollo de largo plazo. Esto ayuda a explicar por qué la economía brasileña mostró mayor sensibilidad a los ciclos financieros internacionales y episodios de volatilidad del PIB, mientras que la experiencia coreana sugiere que una apertura selectiva acompañada de regulación y políticas industriales activas puede reducir la vulnerabilidad macroeconómica y favorecer una mayor estabilidad del crecimiento (Stiglitz, 2002).
I.2. Políticas de liberación financiera y tratados comerciales.
El análisis de la evolución económica de Brasil y Corea del Sur desde finales del siglo XX permite identificar que, más allá de los cambios presidenciales, han existido patrones estructurales en la conducción de la política macroeconómica. En este sentido, resulta pertinente agrupar los distintos mandatos en etapas definidas por su estrategia económica predominante, lo que facilita vincular estos procesos con el comportamiento de crecimiento y estabilidad del PIB.
I.2.1 Trayectorias macroeconómicas por etapas
La trayectoria de Brasil puede entenderse como una secuencia de ajustes orientados a la estabilización macroeconómica, con una persistente vulnerabilidad frente a choques externos y restricciones fiscales.
Brasil en el primer periodo que abarca su apertura y choque contra la inflación (1990-1994) con Collor e Itamar Franco se caracteriza por una liberalización abrupta en un contexto de hiperinflación. La apertura comercial y financiera, junto con políticas monetarias restrictivas, buscaban contener la inflación, culminando en el Plan Real. Sin embargo, el uso del tipo de cambio como ancla nominal generó una apreciación del tipo de cambio real (TCR), afectando la competitividad externa.
La consolidación y crisis cambiaria (1995-2002) con Fernando Henrique Cardoso, consolidó el Plan Real con privatizaciones, disciplina fiscal y desregulación. Sin embargo, el modelo dependía de financiamiento externo. La crisis de 1999 obligó a abandonar el tipo de cambio fijo y adoptar flotación, junto con metas fiscales y acuerdos con el FMI. Hubo alta exposición a flujos internacionales con mayor sensibilidad al VIX, la transición a tipo de cambio flotante incrementó en la volatilidad del tipo de cambio real, el incremento en reservas tras la crisis fue de forma reactiva, el resultado fue una estabilidad nominal parcial, pero con episodios de choque que elevan la volatilidad del PIB.
Los últimos años Brasil ha experimentado diversos procesos de reestructuración interna en donde ha adoptado distintos enfoques económicos que están orientados tanto a la apertura comercial como al proteccionismo. Al referirnos en gran medida a sus acciones aplicadas, esto a través de aranceles o a las restricciones cambiarias, que llegan a impedir el libre acceso al mercado de divisas.
Bien, tomando en cuenta el periodo de Fernando Collor (1990-1992), se puede mencionar que estuvo marcado por la confiscación de depósitos bancarios, volatilidad en el PIB, pero con un ligero incremento y la apertura comercial con la eliminación de aranceles iniciando de esta manera un enfoque en exportar materias primas y materiales agro-mineros. Brasil abandonó la idea de construir una industria fuertemente protegida por el Estado y optó por abrir la economía, manteniendo apoyo solo a los sectores capaces de competir internacionalmente manteniendo índices de inflación altos (Soria, 2003).
Continuando con el presidente Itamar Franco (1992-1995), quien estabilizo los procesos inflacionarios con el Plan Real, combinó un tipo de cambio depreciado para abaratar las importaciones así mismo teniendo el enfoque de apertura comercial, altas tasas de interés para atraer capital extranjero y un ajuste fiscal, dejando de esta manera al Estado como un regulador. Además, avanzó con las privatizaciones como con la Compañía de Siderurgia Nacional. El Plan Real redujo la inflación, aumentó el ingreso per cápita y estimuló el consumo, especialmente de bienes básicos y de bienes duraderos mediante el crédito. También mejoró la productividad industrial y favoreció el crecimiento. No obstante, el modelo basado en una moneda fuerte, los altos niveles de interés y el financiamiento externo generó vulnerabilidad en las cuentas externas (Soria, 2003).
Por su parte Henrique Cardoso (1995-2003), consolidó los principales enfoques del Plan Real, acompañado de privatizaciones (energía, telecomunicaciones) y disciplina fiscal. Sin embargo, la combinación de apertura financiera, tipo de cambio semi-fijo y alta entrada de capitales generó vulnerabilidad externa. En este contexto, la tasa de Selic es la tasa de interés de referencia de la economía brasileña, la cual influye en las tasas aplicadas a préstamos, financiamientos e inversiones, y cuyo establecimiento como objetivo constituye el principal instrumento de política monetaria utilizado por el Banco Central de Brasil (BCB) para el control de la inflación. Asimismo, la tasa de Selic corresponde al promedio de las tasas de interés de las operaciones a un día garantizadas con títulos del gobierno federal, y para asegurar su alineación con el objetivo fijado por el Comité de Política Monetaria (Copom), el Banco Central de Brasil realiza operaciones en el mercado de títulos públicos. El término “Selic” proviene del acrónimo de Sistema Especial de Liquidación y Custodia, una infraestructura del mercado financiero administrada por el BCB, en la cual se depositan y negocian títulos del gobierno federal (Banco Central de Brasil, s.f)
En este sentido, la crisis de 1999 obligó a una devaluación, adopción de tipo de cambio flotante y establecimiento de metas fiscales con el FMI, además de la ‘Ley de Responsabilidad Fiscal’. La transición a tipo de cambio flexible incrementó la volatilidad del tipo de cambio real, impactando directamente la volatilidad del PIB. La entrada y salida de IED, junto con choques externos reflejados en el VIX, explican los episodios de inestabilidad, mientras que el fortalecimiento institucional buscó contener el impacto.
Durante los gobiernos de Luiz Inácio Lula da Silva y la primera etapa de Dilma Rousseff combinó una etapa de bonanza y acumulación de reservas que abarcó de 2003-2014, la disciplina macroeconómica (superávit primario, control inflacionario) con expansión del mercado interno a través de programas sociales como Bolsa Familia y Fome Zero, así como expansión del crédito. Paralelamente, el auge de las commodities permitió acumular reservas internacionales y reducir la vulnerabilidad externa. El incremento sostenido de reservas internacionales actuó como amortiguador frente a choques del VIX, reduciendo la volatilidad del PIB. La mayor entrada de IED y la estabilidad relativa del tipo de cambio real contribuyeron a un entorno de menor incertidumbre, aunque persistió la dependencia del ciclo externo.
En la etapa de austeridad y polarización (2015-2023) tras la crisis política y económica, los gobiernos de Michel Temer y Jair Bolsonaro implementaron políticas de austeridad, destacando la Enmienda Constitucional 95 (techo de gasto), reformas laborales y reducción del papel del Estado. Este periodo se caracterizó por bajo crecimiento, caída de la inversión y conflictos institucionales, a lo que se sumó el impacto de la pandemia. El retorno de Lula en 2023 plantea una recombinación entre política social, disciplina fiscal y reactivación del Mercosur.
Esto refleja una combinación entre políticas de disciplina fiscal y expansión selectiva, con la inflación y la estabilidad macroeconómica como objetivos centrales. El siguiente cuadro presenta una síntesis comparativa de los principales gobiernos brasileños desde 1990 hasta 2023, destacando sus rasgos económicos y políticos más relevantes, así como las estrategias de liberalización, apertura comercial e inserción internacional adoptadas en cada período. A través de esta sistematización, se busca observar continuidades, rupturas y reorientaciones en el modelo de desarrollo y en la relación de Brasil con los mercados globales y regionales.
Tabla 1. Mandatos presidenciales y políticas comerciales en Brasil durante el período 1990-2023
| Año/Mandato presidencial | Política fiscal | Política monetaria | Rasgos importantes | Políticas liberales y acuerdos comerciales |
| Fernando Collor de Mello (1990-1992) | -Ajuste fiscal (impuestos). -Reestructuración del presupuesto (gasto público). | -Restrictiva (meta de inflación). -Disminución tasa Selic. | Confiscación de depósitos bancarios como shock financiero, caída de la producción industrial y volatilidad del PIB, aumento de tasas de interés y mayor vulnerabilidad externa. | Eliminación de tarifas aduaneras y apertura comercial con alta sensibilidad a choques externos. |
| Itamar Franco (1992-1995) | -Contención del gasto público. -Controlar la deuda pública. -Mayor compromiso fiscal. | -Tipo de cambio controlado (se aprecia). -Creación de nueva moneda “Real”. -Aumento de la tasa de interés Selic. | Estabilización frente a la inflación, creación del Impuesto Provisorio sobre Movimientos Financieros y del Fondo Social de Emergencia, lanzamiento del Plan de Estabilización y creación del Real y crecimiento del consumo con tasas de interés altas. | Programa de privatizaciones que incluye a la Compañía Siderúrgica Nacional, Açominas y Cosipa. |
| Fernando Henrique Cardoso (1995-1999) | -Mayor recaudación tributaria. -Contención y control del gasto público. -Ajuste para controlar deuda y déficit. | -Reducción gradual tasa Selic. -Libera liquidez con el sistema bancario (encajes a corto y largo plazo; reservas obligatorias). -Estimula el crédito privado | Consolidación del Plan Real, reformas administrativa y previsional, fortalecimiento del Banco Central y aumento del desempleo hacia el final del período. | Desregulación de mercados, flexibilización laboral, fin de monopolios estatales, privatización de energía eléctrica, telecomunicaciones, Companhia Vale do Rio Doce y apertura en petróleo y gas. |
| Fernando Henrique Cardoso (1999-2003) | -Mayor ajuste fiscal.-Contención del gasto público. | -Control de liquidez.-Disminución en la tasa Selic. -Libera liquidez con el sistema bancario (encajes a corto y largo plazo; reservas obligatorias).-Operaciones de mercado abierto (venta de bonos; venta de bonos para comprar después). | Devaluación del real y adopción de tipo de cambio flotante, acuerdo con el FMI, Ley de Responsabilidad Fiscal,crisis energética, aumento de inflación y desempleo en 2002. | Mayor inserción en mercados financieros internacionales y cumplimiento de metas fiscales acordadas con el FMI. |
| Luiz Inácio Lula da Silva (2003-2011) | -Mayor recaudación tributaria. -Disminución de deuda por disminución de tasa Selic. | -Expansión de crédito. -Disminución de la tasa de interés. -Aumento de la base monetaria. -Uso de swaps cambiarios. -Compra de dólares. | Política económica austera con control de inflación y superávit primario, tasas de interés altas, reformas previsional y tributaria, programas Fome Zero, Bolsa Familia y ProUni. | Continuidad de inserción internacional, política exterior activa en espacios regionales y multilaterales. |
| Dilma Rousseff (2011-2016) | -Exoneración de impuestos (Impuestos sobre Operaciones Financieras IOF e Impuestos sobre Productos Industrializados IPI). -Disminución en impuestos a sectores productivos. | -Crecimiento moderado del crédito (impulsando crédito habitacional). -Disminución de la tasa Selic. -Swap cambiarios. -Cambios en encajes (reservas obligatorias; para financiamiento de automóviles). | Primera mujer presidenta, prioridad en erradicación de pobreza extrema, impulso a educación, salud y seguridad; continuidad de programas estratégicos como PAC y Minha Casa Minha Vida. Proteccionismo estratégico, priorizando la defensa de la industria nacional y la regulación de sectores clave de la economía. | Activo dentro del Mercosur, promueve acuerdos de cooperación con la Unión Europea y países de África y Asia, impulsó integración regional y diversificación de exportaciones pero no avanzó en tratados bilaterales de libre comercio significativos. |
| Michel Temer (2016-2018) | -Enmienda Constitucional 95 (límite para no gastar más en 20 años).-El gobierno no aumenta el gasto más de lo que aumenta la inflación. -Prioridad de la deuda.-Reforma laboral 2017 (flexibilizaron los contratos y condiciones laborales para reducir costos de empresas). | -Tasa de interés Selic se mantiene estable con disminución a final de año. -Meta de inflación (inflación controlada). -Aumentó la tasa de interés a inicios de periodo de gobierno. | Centralidad del endeudamiento público, aprobación de la Enmienda Constitucional 95 que congeló el gasto federal por veinte años, priorización del pago de la deuda, reforma laboral que modificó 117 artículos de la legislación, aumento del desempleo y del trabajo precario, fuerte caída de la inversión pública y privada. | Política de austeridad fiscal, congelamiento del gasto social, apertura de oportunidades para el sector privado, impulsó a privatizaciones, adecuación laboral para atraer capital extranjero. |
| Jair Bolsonaro (2019-2022) | -Ajuste fiscal estricto. -Recorte de gasto público. -Inyección de liquidez al sector privado (Fondo de Garantía por Tiempo de Servicio FGTS). | -Aumento en la tasa de interés Selic. -Estrategia de vaciar el Banco Nacional de Desarrollo Económico y Social BNDES. | Elección con discurso de extrema derecha, ruptura con el presidencialismo de coalición, fuerte presencia de militares y grupos conservadores, continuidad de la austeridad, bajo crecimiento económico, recortes en educación, salud y políticas sociales, conflictos institucionales, gestión ideologizada de la pandemia. | Continuidad del techo de gasto, reducción del Estado, privatizaciones propuestas bajo conducción del BNDES, reforma del sistema público de jubilación y agenda ultraliberal liderada por Paulo Guedes orientada a disminuir la intervención estatal. |
| Luiz Inácio Lula da Silva (2023-presente) | – Crecimiento moderado en el gasto público dirigido a pensiones y obligaciones.- Ajustes en las Operaciones Financieras IOF. – Intentos de aumentar impuestos a fintechs y apuestas (bets). | -Incremento de la tasa de interés Selic con rezago en 2024. -Disminución de crédito. | Tercer mandato en un contexto de fuerte polarización tras la derrota de Jair Bolsonaro y los hechos del 8 de enero. Enfoque en reconstrucción institucional, agenda social y liderazgo regional. | Impulso a la integración latinoamericana, reactivación del Mercosur, defensa del acuerdo Unión Europea Mercosur y estrategia de diversificación comercial con China y otros socios estratégicos. |
Fuente: Elaboración propia con datos de Fonseca, D. & Rousseff, D. (2012). Os Presidentes e a República; Fernández, M., Dantas, H. & Testa G. (2020) ¿Cambios de rumbo? El gobierno Bolsonaro y la realidad política de Brasil; Marqués, R. & Nakatani, P. (2021). El ascenso de la extrema derecha en Brasil; López, C. (2023). El triunfo de Lula en Brasil, la reacción de la ultraderecha, el escenario de gobierno y su posible política exterior y Banco Central de Brasil (2025).
Por su parte, Corea del Sur profundizó su liberación financiera iniciada en la década de 1980 y la articuló en conjunto con una estrategia agresiva de inserción comercial basada en tratados de libre comercio. Su objetivo fue doble: consolidar su transición hacia una economía de alto valor agregado y de reducción de vulnerabilidades estructurales derivadas de la concentración financiera y la dependencia exportadora. Su proceso no fue algo lineal, el país combinó apertura, crisis, reformas estructurales y reorientaciones estratégicas bajo distintos mandatos presidenciales.
La primera etapa de desarrollo del país consistió en la liberalización y crisis asiática (1988-1997). Durante los gobiernos de Roh Tae-woo y Kim Young-sam se impulsó la liberalización financiera y comercial bajo la estrategia de “globalización” (segyehwa), con ingreso a la OCDE y mayor apertura de la cuenta de capital. No obstante, la débil supervisión financiera y el endeudamiento de los chaebols derivaron en la crisis asiática de 1997. El aumento de la exposición financiera elevó la sensibilidad a choques globales (VIX), generando alta volatilidad del PIB en el corto plazo, mientras que la fragilidad del sistema financiero afectó negativamente el índice de confianza (IC).
El período de 1998-2007 lo denominamos como la reforma institucional, bajo los mandatos de Kim Dae-jung y Roh Moo-hyun implementaron profundas reformas estructurales en coordinación con el FMI: recapitalización bancaria, mayor regulación, transparencia corporativa y disciplina de mercado. Paralelamente, se impulsó una estrategia agresiva de tratados de libre comercio (TLC con Chile, negociación del KORUS), consolidando a Corea como hub comercial. El fortalecimiento institucional redujo la volatilidad del PIB al estabilizar el sistema financiero. El aumento de IED y la mejora en el IC reflejan mayor credibilidad, mientras que la acumulación de reservas internacionales incrementó la resiliencia frente a choques externos.
Durante los gobiernos de Lee Myung-bak y Park Geun-hye, se enfrentó un periodo de resiliencia y diversificación (2008-2017) con la crisis financiera global con políticas contracíclicas (estímulo fiscal y liquidez), manteniendo estabilidad macroeconómica. Se promovieron estrategias como el “Green Growth” y la “economía creativa”, orientadas a sectores de alto valor agregado. La rápida respuesta de política económica amortiguó el impacto del VIX sobre la volatilidad del PIB. La diversificación productiva redujo la dependencia externa, mientras que la estabilidad del tipo de cambio real y el flujo constante de IED contribuyeron a un entorno macroeconómico más estable.
La etapa posterior (2018-2025) consistió en la innovación y liderazgo global. En los gobiernos de Moon Jae-in y Yoon Suk-yeol se consolidó el liderazgo en sectores estratégicos como semiconductores, baterías y tecnologías avanzadas. Se combinaron políticas de innovación, participación en acuerdos como el RCEP y un rol estatal orientado a facilitar el entorno empresarial. La alta acumulación de reservas internacionales, junto con un flujo sostenido de IED, ha permitido mantener baja volatilidad del PIB incluso ante choques globales (VIX). El fortalecimiento del IC y la estabilidad del tipo de cambio real reflejan un entorno macroeconómico robusto y predecible.
Tabla 2. Políticas macroeconómicas y mandatos presidenciales en Corea del Sur durante el período 1988-2025
| Año / Mandato presidencial | Política Monetaria | Política Fiscal | Política Industrial |
| Roh Tae-woo (1988-1993) | -Expansión financiera y de mercados debido a la democratización.-Normalización macroeconómica con controles menos directos.-BC con mayores márgenes de maniobra. | -Reformas para la apertura comercial, atracción de IED e institucional.-Diversificación y competitividad internacional. | -Continuación con el modelo exportador, pero con mayor énfasis en tecnología, servicios y apertura internacional. -Se orientó no sólo a la industria pesada y química, sino a segmentos más avanzados. |
| Kim Young-sam (1993-1998) | -Se intensificó la liberalización de la cuenta de capital, el mercado de capitales. -Aún así la supervisión y regulación eran débiles, tanto que se manifestaron en la crisis asiática. | -Promoción de políticas pro-mercado.-Privatización. -Estímulo a la inversión privada.-Reformas anticorrupción. | -Competencia internacional nueva y adaptabilidad de la política industrial.-Ingresó a la OMC (1995) y a la OCDE (1996). |
| Kim Dae-jung (1998-2003) | -Aplicación del programa del FMI para estabilizar el tipo de cambio y restaurar reservas. -Aumento de la supervisión financiera. | -Ajuste fiscal inicial vinculado al acuerdo con el FMI.-Reformas estructurales para la recuperación. -Reformas para el mercado laboral y financiero. | -Se reforzaron las ventajas competitivas en industrias tecnológicas y exportadoras. -Promoción a la innovación y la diversificación industrial. |
| Roh Moo-hyun (2003-2008) | -El Banco de Corea con metas de estabilidad; ambiente de tipos relativamente bajos y enfoque en recuperación post-crisis. | -Énfasis en políticas sociales y redistributivas moderadas. -El gasto público aumentó, y se intentó combinar el crecimiento con la distribución. | -Mayor atención a sectores de servicios, conocimiento e innovación.-Mayor sofisticación tecnológica.-Firma de TLC con Chile y KORUS. |
| Lee Myung-bak (2008-2013) | -Respondió con medidas acomodaticias (recortes de tasas de interés, liquidez).-El BC apoyó la recuperación y estabilidad financiera. | -Inició con un fuerte estímulo fiscal para contrarrestar la crisis global.-Inversión pública. -Estímulo al consumo e industrial. | -Se incentivaron las energías limpias, tecnologías verdes y proyectos de infraestructura inteligente “Green Growth”. |
| Park Geun-hye (2013-2017) | -Operó en un entorno global complejo de crecimiento moderado y deflación por momentos.-Mantenimiento en políticas convencionales de control de inflación. | -Combinó estímulos para crecimiento con mantener disciplina fiscal. -Gasto en innovación y servicios sociales avanzó. | -Se apoyó las TIC, la “cuarta revolución industrial” incipiente, pero sin un cambio radical en el modelo industrial. -Se buscó mantener la competitividad exportadora e incrementar la diversificación. |
| Moon Jae-in (2017-2022) | -El BC mantuvo tasas de interés bajas. -Adopción de políticas acomodaticias ante desafíos como la ralentización global, tensión comercial, y luego la pandemia de COVID-19. -Se usaron medidas de liquidez, facilidad de crédito y se apoyó la recuperación. | -Política activa: gasto expansivo en bienestar social, empleo juvenil, “ingreso básico” parcial, estímulos por la pandemia (subsidios, cheques, alivios fiscales). | -Enfoque puesto en la “economía del pueblo” (people-centred economy), sectores de servicios, tecnologías emergentes (IA,5G).-Se sostuvo la capacidad exportadora. |
| Yoon Suk-yeol (2022-2025) | -El BC enfrentó presión inflacionaria y aumento de tasas internacionales.-Incremento de los tipos de interés (inicialmente por la pandemia). | -Orientación conservadora: reglas fiscales, reducción de impuestos para incentivar la inversión privada.-Enfoque del crecimiento económico más que en gasto social.-El gasto y endeudamiento seguía siendo una preocupación. | -Énfasis en competitividad global, semiconductores, autos eléctricos, tecnologías de punta, atractivo para IED. -El Estado facilita el entorno empresarial más que dirigir la industria. |
Fuente: Elaboración propia con base en datos de Banco de Corea (BoK, 2010-2023), OCDE (1996), FMI (1999) y Lee (2019).
Pese a que Brasil y Corea del Sur se integraron de manera progresiva a la economía mundial y promovieron procesos de apertura económica desde finales de 1990, las estrategias macroeconómicas que adoptaron fueron significativamente distintas. Estas diferencias marcaron la orientación de sus políticas económicas y permiten comprender por qué el comportamiento del crecimiento del PIB en Brasil ha mostrado tendencias más inestables, mientras que Corea del Sur ha logrado mantener una trayectoria relativamente más sostenida y con menor grado de volatilidad.
En el caso de Brasil, su política macroeconómica se encuentra marcada por una combinación entre apertura económica, reformas estructurales y programas recurrentes de estabilización. Desde los años noventa, particularmente a partir de las reformas impulsadas por el gobierno de Fernando Collor y la implementación del Plan Real, el país buscó controlar los desequilibrios macroeconómicos mediante políticas monetarias restrictivas, disciplina fiscal y control de la inflación. A lo largo de distintos mandatos presidenciales, se puede observar la aplicación de medidas como el uso de tasas de interés elevadas, metas inflacionarias, ajustes fiscales y reformas orientadas a reducir el gasto público y estabilizar la estructura financiera del Estado.
Al mismo tiempo, Brasil avanzó en procesos de privatización, desregulación de mercados y mayor apertura comercial y financiera. Sin embargo, este modelo también incrementó la exposición de la economía a los movimientos del capital internacional y a los choques externos. Como se analiza en la información presentada, distintos periodos estuvieron acompañados por crisis cambiarias, fluctuaciones en la inversión, caídas en la producción industrial y variaciones importantes en el empleo. Bajo este contexto, la economía brasileña experimentó ciclos caracterizados por expansión y contracción, que contribuyeron a que el crecimiento del PIB presentará mayor volatilidad.
De lado de oriente, Corea del Sur siguió una trayectoria distinta en la conducción de su política macroeconómica. Aunque también promovió la apertura comercial y la integración a la economía global, lo hizo dentro de un esquema donde el Estado mantuvo un papel estratégico en la orientación del desarrollo económico. Las políticas aplicadas se enfocaron en fortalecer la capacidad productiva del país, impulsar sectores industriales clave (industria pesada, química, automotriz) y fomentar el crecimiento de las exportaciones. Asimismo, se promovió la inversión privada, el desarrollo tecnológico y la modernización del sistema financiero, pero bajo una supervisión institucional relativamente sólida.
Incluso después de enfrentar la crisis financiera asiática de 1997, Corea del Sur implementó reformas destinadas a fortalecer su sistema financiero, mejorar la regulación bancaria y aumentar la competitividad de sus empresas en los mercados internacionales. En lugar de depender principalmente de ajustes macroeconómicos de corto plazo, el país reforzó su estructura productiva, impulsó la innovación y diversificó su base industrial. Esta combinación de políticas permitió reducir la vulnerabilidad ante choques externos y mantener una dinámica de crecimiento más constante en el tiempo.
En síntesis, la diferencia central entre ambos países radica en la forma en que se concibió la política macroeconómica y el papel del Estado en el desarrollo económico. Mientras Brasil priorizó la estabilización mediante instrumentos fiscales y monetarios dentro de un contexto de mayor apertura financiera, Corea del Sur combinó la estabilidad macroeconómica con una estrategia de desarrollo productivo y tecnológico de largo plazo. Estas diferencias estructurales ayudan a explicar por qué la economía brasileña ha experimentado mayores fluctuaciones en su crecimiento, mientras que Corea del Sur ha logrado sostener un desempeño más estable.
En conclusión, analizar las políticas implementadas por cada país y los mandatos de sus gobiernos resulta fundamental para comprender la evolución de su desempeño macroeconómico y, particularmente, el comportamiento de la volatilidad del PIB. Las decisiones de política económica no solo responden a contextos históricos específicos, sino que también moldean la estructura productiva, el grado de vulnerabilidad externa y la capacidad de una economía para enfrentar crisis.
I.3. Crisis financieras y su impacto en el PIB
Las crisis financieras representan uno de los fenómenos más importantes para comprender la dinámica del crecimiento económico y la estabilidad macroeconómica de los países. En términos generales, una crisis financiera se caracteriza por episodios de inestabilidad en los mercados monetarios, bancarios o cambiarios que provocan caídas abruptas en la inversión, contracciones del crédito y depreciaciones monetarias. Como resultado, el Producto Interno Bruto (PIB) tiende a experimentar caídas significativas o periodos prolongados de desaceleración económica.
En términos macroeconómicos, una crisis financiera afecta el funcionamiento de los mercados al interrumpir el flujo normal de financiamiento hacia empresas, hogares y gobiernos. Cuando el sistema financiero pierde estabilidad, las instituciones bancarias limitan el crédito, aumenta la incertidumbre en los mercados y los inversionistas reducen sus decisiones de inversión. En consecuencia se genera un efecto multiplicador negativo sobre la actividad económica, afectando variables como el empleo, producción industrial y comercio exterior (Krugman, 2009).
Asimismo, las economías abiertas suelen ser especialmente vulnerables a este tipo de crisis debido a su integración con los mercados financieros internacionales. La movilidad de capital permite que los flujos financieros reaccionen de forma rápida ante cambios en las expectativas de los inversores, provocando fugas masivas de capital que presionan las monedas nacionales, incrementan las tasas de interés y deterioran la estabilidad macroeconómica. En consecuencia, los países que dependen en mayor medida del financiamiento externo o de exportaciones específicas pueden experimentar fluctuaciones pronunciadas en su crecimiento económico (Ocampo, 2014).
Desde una perspectiva histórica, diversas crisis financieras internacionales han tenido efectos significativos sobre el desempeño económico de distintas regiones del mundo. Entre ellas destacan la crisis financiera asiática de 1997 y diversas crisis macroeconómicas en economías emergentes de América Latina, como es el caso de Brasil a finales de la década de 1990. Estos episodios evidencian cómo los desequilibrios financieros y los choques externos pueden alterar la estabilidad económica y provocar caídas abruptas en el PIB.
En el caso de las economías emergentes, las crisis financieras suelen vincularse con factores como el endeudamiento externo, la volatilidad de los flujos de capital, debilidades institucionales o sistemas financieros poco regulados. Cuando estos elementos se combinan con cambios en las condiciones internacionales (por ejemplo, aumento en las tasas de interés globales o caídas en los precios de exportación) pueden desencadenar episodios de inestabilidad que afectan la trayectoria del crecimiento económico.
Por esta razón, el análisis de las crisis financieras resulta fundamental para comprender las fluctuaciones del PIB en países en desarrollo. En particular, permite identificar cómo las políticas macroeconómicas, la estructura productiva y el grado de integración financiera internacional influyen en la capacidad de una economía para enfrentar choques externos. En este sentido, los casos de Corea del Sur y Brasil representan ejemplos relevantes para analizar los efectos de las crisis financieras sobre el crecimiento económico y la volatilidad del PIB.
I.3.1. Inestabilidad y choques externos: “Crisis asiática” y “Crisis en Brasil”
Las economías emergentes han enfrentado diversos episodios de inestabilidad financiera asociados a choques externos y desequilibrios internos. Dos de los casos más representativos en las últimas décadas dado nuestro período de estudio fueron la crisis financiera asiática de 1997 y la crisis cambiaria que afectó a Brasil a finales de los años noventa. Ambas situaciones permiten comprender cómo las vulnerabilidades estructurales y la integración financiera internacional pueden generar impactos significativos sobre el crecimiento económico y la estabilidad del PIB.
La crisis financiera asiática se originó en 1997 en Tailandia, cuando el gobierno se vio obligado a abandonar el régimen de tipo de cambio fijo debido a la presión especulativa sobre su moneda. Este evento desencadenó una rápida propagación de la crisis hacia otras economías del sudeste asiático, entre ellas Corea del Sur, Indonesia y Malasia. La fuga de capitales, el colapso de los mercados bursátiles y la depreciación de las monedas provocaron severas contracciones económicas en distintos países de la región (Bustelo, García y Olivié, 2000).
En Corea del Sur, la crisis reveló las debilidades estructurales en el sistema financiero y altos niveles de endeudamiento corporativo. La rápida liberalización financiera de la década de 1990 había incrementado la exposición del país a los flujos de capital internacionales, lo que facilitó la propagación de la crisis cuando los inversores comenzaron a retirar su capital. En consecuencia, el PIB surcoreano sufrió una fuerte caída en 1998 y el país tuvo que recurrir a un programa de rescate financiero coordinado por el Fondo Monetario Internacional (FMI) (Bustelo, 2005).
No obstante, Corea del Sur logró recuperarse relativamente rápido mediante la implementación de reformas estructurales orientadas a fortalecer su sistema financiero, mejorar la regulación bancaria y aumentar la competitividad de su sector empresarial. Las reformas incluyeron una reestructuración dentro del sector bancario, desapalancamiento financiero sobre las empresas y promoción de sectores tecnológicos e innovadores. Estas medidas permitieron restaurar la confianza de los inversores y la recuperación del crecimiento económico en los años posteriores (Ocampo, 2014).
Por otro lado, Brasil enfrentó su propia crisis financiera en 1999, vinculada a presiones sobre su régimen cambiario y a la vulnerabilidad generada por su apertura financiera. Durante la década 1990, el país había implementado el Plan Real para controlar la inflación y estabilizar la economía, lo cual implicó la adopción de un tipo de cambio relativamente fijo y una fuerte entrada de capital externo. Sin embargo, las crisis internacionales de finales de la década (incluyendo la asiática y la crisis rusa) provocaron una pérdida de confianza de los inversionistas y una salida masiva de capitales (Baer, 2008).
Ante esta situación, el gobierno brasileño se vio obligado a abandonar el sistema de tipo de cambio fijo en 1999 y permitir la flotación de su moneda. La devaluación del real generó un periodo de inestabilidad macroeconómica caracterizado por altas tasas de interés, ajustes fiscales y desaceleración del crecimiento económico. Como resultado, el PIB brasileño experimentó fluctuaciones significativas durante los años posteriores, reflejando la vulnerabilidad del país frente a los choques externos y la volatilidad de los flujos financieros internacionales (Ocampo, 2014).
En conjunto, tanto la crisis asiática como la crisis brasileña evidencian cómo la integración financiera internacional puede amplificar los efectos de los choques externos sobre las economías emergentes. Sin embargo, también muestran que la capacidad de recuperación depende en gran medida de las políticas macroeconómicas adoptadas por cada país, así como de la solidez de sus instituciones económicas y financieras. Mientras Corea del Sur logró estabilizar su economía mediante reformas estructurales que fortalecieron su sistema de producción, Brasil enfrentó mayor dificultad para reducir la volatilidad de su crecimiento económico, que se reflejó en fluctuaciones pronunciadas en el PIB.
Gráfico 3. VIX y volatilidad del PIB en Brasil y Corea del Sur (1990-2024)

Fuente: Elaboración propia sobre la base de datos estadísticos de Banco Mundial (BM) y Federal Reserve Bank of St. Louis (FRED). Año de consulta 2026.
La gráfica 3, VIX y volatilidad del PIB, muestra el desempeño de ambos indicadores en Brasil y Corea del Sur de 1990 a 2024. Ambos países presentan diferentes crisis internas.
Corea del Sur. Como se observa en la gráfica, los puntos de inflexión para la economía surcoreana se presentan en momentos de tanto internas como externas:
La volatilidad PIB ya presentaba una ligera tendencia negativa pasando de 2% en 1990 a 1.33% en 1997, al aparecer los rezagos por los efectos de la crisis asiática en ese mismo año la volatilidad se dispara hasta 5.82 en 1999. Tomando en cuenta el rescate del Fondo Monetario Internacional (FMI) y con las reformas estructurales al sistema financiero, así como la reestructuración del sistema bancario, permiten que la volatilidad tienda a la baja hasta 2007 donde alcanza un 0.96%.
Para 2008 con la crisis por la caída de Lehman Brothers y las hipotecas subprime en Estados Unidos, la volatilidad del PIB nuevamente se incrementa pasando de 0.98% hasta 2.20% en 2010. A partir de este año, la volatilidad presenta una tendencia decreciente pasando de 2.20% y alcanzando un 0.38% en 2019.
Con la llegada del COVID-19, la volatilidad del PIB surcoreano pasa de 1.54% en 2020 hasta 1.7% en 2021; a partir de este momento y hasta 2024 presenta una tendencia constante del mismo nivel de 1.7%.
En Brasil, el primer punto de inflexión en 1999 por la crisis cambiaria por el colapso del régimen del tipo de cambio fijo establecido después del Plano Real derivando en una fuerte depreciación de la moneda así como una alta incertidumbre económica donde la volatilidad alcanza un 1.86%. Bajo el mandato de Fernando Henrique Cardoso con el régimen del tipo de cambio flotante y la continuidad de disciplina fiscal por Lula Da Silva, la volatilidad del PIB brasileño tuvo una tendencia constante hasta 2007 donde alcanza un 1.79%.
En 2008, la volatilidad del PIB presenta un ligero pero notable incremento debido a los efectos de la crisis financiera por las hipotecas subprime, pasando de 1.79% en 2007 y alcanzando un 2.16% en 2009. A pesar del shock internacional, Brasil muestra una resiliencia derivada de su alta exportación de materias primas.
De 2015 a 2016 y debido a la crisis política y fiscal interna, la volatilidad del PIB mostró un ligero aumento pasando de 2.65% en 2015 a 2.68% para 2016, esta alza en el indicador se desprende por la crisis de gobernabilidad por la que atraviesa el país por la destitución y juicio político de Dilma Rousseff por responsabilidad fiscal, lo que desencadena una parálisis en la inversión y agravaron los efectos de la crisis.
Para 2020 con el COVID-19, la volatilidad brasileña vuelve a mostrar un alza de 2.32% para ese año con una tendencia creciente y alcanzando un 2.83% para 2024, lo que refleja explícita dificultad para lograr una estabilización del crecimiento económico.
El desempeño del índice de volatilidad financiera (vix) explica en gran medida la dinámica de ambas economías. Al incrementarse, refleja escenarios de pánico financiero o incertidumbre geopolítica que preceden a las contracciones económicas de las economías emergentes como Brasil y Corea del Sur. Este indicador resulta ser un factor determinante para ambos países ya que dependen en gran medida de sus flujos de capital extranjero. Si el vix sube, dado que es conocido como el termómetro del miedo, los inversores retiran sus recursos para colocarlos en portafolios más seguros o estables lo que se deriva en presión inmediata sobre el tipo de cambio y disparando la volatilidad del PIB. Esta dinámica no es más que la confirmación de que la estabilidad interna de ambos países está ligada profundamente a la aversión al riesgo en los mercados financieros internacionales.
Gráfico 4. Inversión extranjera directa (%PIB) en Brasil y Corea (1990-2024)

Fuente: Elaboración propia sobre la base de datos estadísticos de Banco Mundial (BM). Año de consulta 2026.
La gráfica 4, IED en porcentaje del PIB, muestra el desempeño de este indicador en Brasil y Corea del Sur de 1990 a 2024. Como se muestra en la gráfica, en Corea durante la crisis asiática (1997), la inversión extranjera directa presenta un repunte atípico pasando de un 0.56% a 2.08% en 1999 lo que fue más que una consecuencia por los rescates bancarios del Fondo Monetario Internacional (FMI) y la relación estratégica entre el Estado y los conglomerados empresariales chaebol.
Con la crisis subprime, la inversión extranjera directa pasó de 1.02% en 2008 y con una tendencia decreciente hasta 2015 donde alcanza un 0.27%. Aunque la caída de la inversión extranjera directa sufre una importante caída en este periodo, no es drástica ya que la respuesta del Estado con política fiscal expansiva mantuvo la confianza en la liquidez del país.
Paradójicamente, en año de pandemia la inversión extranjera directa en Corea del Sur presenta un incremento de 0.5% hasta 1.39% en 2022 derivado de la gran demanda se semiconductores y dispositivos electrónicos; dado que el Estado surcoreano ya se había convertido en una economía exportadora, los inversionistas apostaron por la seguridad y rentabilidad de este sector mientras que los otros se encontraban paralizados por la interrupción en las cadenas globales de comercio.
En el caso de Brasil, durante la crisis cambiaria de 1999, la inversión extranjera directa atraviesa una fase de expansión alcanzando un máximo histórico de 5.03% para el año 2000 lo que funciona como herramienta de amortización ante la devaluación del real brasileño.
La inversión nuevamente sufre caídas notables en apenas un año pasando de 2.99% en 2008 a un 1.89% para 2009 lo que fue consecuencia del shock financiero por las hipotecas subprime; sin embargo, la caída más significativa fue en 2015 ya que Brasil es una economía altamente integrada al sector productivo, la caída de los precios de materias provocando fugas de capital. En 2016 se observa un repunte que alcanza un 4.13% derivado de la inestabilidad política y cambiaria por la depreciación del real y la destitución de Dilma Rousseff por lo que la inversión en Brasil se considera como oportunista ya que sus activos eran notablemente baratos.
Para 2020 por la emergencia sanitaria el Estado recurrió a políticas fiscal expansiva, aumentando el gasto público y dado que la demanda de materias primas se disparó, esto fue un punto de inflexión para Brasil ya que la atracción de inversión extranjera directa provocó un efecto rebote para 2022 donde alcanza un 3.86% consolidado a la nación como un destino rentable para capitales de largo plazo.
Gráfico 5. Inversión de cartera (%PIB) en Brasil y Corea (1990-2024)

Fuente: Elaboración propia sobre la base de datos estadísticos de Banco Mundial (BM). Año de consulta 2026.
La gráfica 5, inversión de cartera en porcentaje del PIB, muestra el desempeño de este indicador durante el periodo de 200-2024. Como se observa en la gráfica, Brasil ya venía presentando un decrecimiento en este indicador por desequilibrio fiscal y sus altos niveles de inflación, y para 1994 con la crisis por el efecto tequila en México, la inversión de cartera presenta un fuerte desplome tocando casi un -10% amplificando la salida abrupta de capitales. Para el año de 1999 con el cambio al régimen flotante, se presenta una tendencia creciente hasta 2002, alcanzando por primera vez (desde los años noventa) un crecimiento pequeño pero notable de apenas 1%. Posteriormente, en 2008 con la crisis subprime, la inversión de cartera cae de nueva cuenta hasta -0.1% y decrece hasta -3% para 2010, mostrando la alta sensibilidad de Brasil a los shocks financieros internacionales. Ya para 2015 con la recesión interna derivada de los desequilibrios políticos y fiscales, la inversión de cartera presenta otra caída más, tocando casi un -1%, con un repunte para 2016 ligeramente por arriba del 1% y con números bajos fluctuando entre 0.3% y 1%; sin embargo con la pandemia en 2020, se presenta una nueva salida de capitales tocando casi el -0.5% para 2021. Esto evidencia la aversión global al riesgo y fragilidad estructural de Brasil ante estos eventos fortuitos.
En el caso de Corea la dinámica es distinta. A partir de 1990 y hasta 1996, el indicador muestra números negativos que promedian un 1.5%, reflejando un proceso de apertura y restricción financiera. Durante la crisis asiática, la salida de capitales cae hasta casi en -2.5% por el colapso financiero regional, con fluctuaciones constantes hasta 2007 donde se presenta una pequeña fase de expansión, alcanzando un 2.22% que fue resultado de la consolidación de la relación bilateral Estado-Chaebol, la exportación de manufacturas avanzadas y la protección de la industria interna; sin embargo, en 2008 se presenta una caída hasta 0.22% y con una contracción que alcanza un -5.21% para 2009, donde se presenta un efecto rebote con una tendencia creciente hasta 2016, donde llega a un 4.24% siendo esto un resultado de su consolidación como modelo exportador lo que lo convirtió a la nación surcoreana en un atractivo para los inversionistas.
Finalmente para 2020, año de pandemia, la inversión de cartera baja hasta 2.39% y tocando un 0.45% para 2023. Es de suma importancia mencionar que aunque en este periodo la interrupción en las cadenas globales de comercio se vio interrumpida, la nación surcoreana presenta una resiliencia derivada de sus exportaciones tecnológicas y acumulación de reservas, además de la protección de su industria productiva.
Gráfico 6. Índice tipo de cambio real (%PIB) en Brasil y Corea (1990-2024)

Fuente: Elaboración propia sobre la base de datos estadísticos de Banco Mundial (BM). Año de consulta 2026.
El gráfico 6, índice de tipo de cambio real como porcentaje del PIB, muestra la evolución de este indicador en Brasil y Corea del Sur de 1990 a 2024. Como se observa en el gráfico, en Brasil con la crisis cambiaria en 1999 y la adopción del tipo de cambio flotante, fueron motivos que generaron una fuerte depreciación del real brasileño, el cual pasó de casi 110% hasta 70% en 1999. Aunque se presenta una leve recuperación en años posteriores, el indicador no vuelve a los niveles previos.
Para 2008, presenta una casi imperceptible caída de poco más de 1% y con una rápida recuperación para 2011, en donde alcanza 103.16%. Posteriormente para 2014 el índice de tipo de cambio real toca un 84.5% y bajando hasta 69.6% en 2015 por la crisis interna con una rápida recuperación para 2017 donde alcanza casi un 80%.
En 2019 el indicador se posiciona en un cerrado 70% y por la pandemia en 2020 sufre una caída hasta 55.5% y rezagando en 2021 hasta 53.7% a partir de este momento se produce una recuperación creciente hasta 2024 donde alcanza un 60.6%. Por lo que se puede concluir que Brasil presenta recuperaciones lentas e incluso incompletas reflejando su alta vulnerabilidad y efectos rezagados antes crisis globales.
Para Corea presenta una mayor volatilidad del tipo de cambio real. Durante la crisis asiática en 1997 el indice pasaba ligeramente un 146% y para 1998 con los rezagos de la crisis bajó hasta 97% derivado de la fuga masiva de capitales y la crisis bancaria que provocaron la estrepitosa caída del won. En la crisis subprime en 2008-2009 pasa de 108% a 91%, dado que Corea es un país altamente dependiente de su apertura comercial, estas depreciaciones son un reflejo de la caída de las exportaciones y, en consecuencia, la demanda externa. Posterior a este periodo, una vez que Corea logra transición manufactura-tecnológica presenta una tendencia de apreciación hasta 2018 donde alcanza un 153%; sin embargo, con la llegada del covid-19 y los cierres de las cadenas globales de comercio se presenta, aunque de manera moderada, una nueva caída en el índice de tipo de cambio real pasando de 147% en 2019 y tocando un 137% en 2020 lo que representa una caída de 10% en tan solo un año.
A manera de conclusión y de manera conjunta, en ambas naciones las caídas del índice de tipo de cambio real se explican por los choques externos, fugas de capitales y desequilibrios internos. Es relevante mencionar que mientras Brasil presenta períodos más prolongados Corea tiene caídas más abruptas pero con una recuperación más rápida ante estos escenarios de crisis.
Gráfico 7. Total de reservas (%PIB) en Brasil y Corea (1990-2024)

Fuente: Elaboración propia sobre la base de datos estadísticos de Banco Mundial (BM). Año de consulta 2026.
El gráfico 7, total de reservas (%PIB) muestra cómo ambas naciones utilizan la acumulación de reservas internacionales como herramienta de protección en episodios de crisis.
Durante la década de los noventa, Brasil presenta una participación baja con apenas 2% y con el contexto de la crisis cambiaria en 1999 alcanza un 6%, lo que explica su limitada capacidad de respuesta en periodos de crisis. Es a partir del año 2000 que se inicia con una tendencia al alza por un proceso sostenido de acumulación de reservas; sin embargo, con la crisis subprime Brasil pasa de 13% en 2007 a 11.4% en 2008 y tocando un 14.3% en 2009 lo que refleja que la nación ya contaba con buena base de reservas que venía presentando desde el año 2000. Dicha tendencia se alargó hasta 2015 donde alcanza un 19.77% y para 2016 por encima del 20%. Para 2020, año de pandemia, las reservas de Brasil alcanzan un punto histórico llegando a poco más de 24% lo que no es más que la muestra del patrón de acumulación desde el año 2000 y para 2023 se presenta una baja hasta 16.20%.
Por su parte, Corea a partir de los noventa también presenta un bajo nivel de acumulación de reservas que fluctúa entre 4% y 6% pero se caracteriza por una rápida recuperación posterior a la crisis asiática ya que en 1997 apenas pasaba el 3% alcanzando 13% y 14% en 1998 y 1999 respectivamente. En 2007, Corea alcanza un 21.5% previo a la crisis subprime donde presenta una baja de tres puntos tocando un 18.5% y con una muy rápida recuperación para 2009 con 27.5%. Ya para 2020 durante la pandemia, la acumulación de reservas de Corea para de 25.4% en este año y tocando un 24% para 2021 lo que refleja una alta estabilidad a pesar de los choques externos.
Mientras que Brasil presenta una capacidad gradual de acumulacion de reservas Corea consolida una mayor solidez y estabilidad lo que le da una mayor y mejor respuesta a las crisis externas.
Capítulo II. Modelo econométrico
II.1 Definición de variables y especificación del modelo de regresión
Con el objetivo de analizar la relación existente entre la volatilidad del crecimiento económico y la vulnerabilidad financiera, se ha construido un modelo de regresión que permite evaluar los efectos de estos indicadores (macroeconómicos y financieros) sobre la volatilidad del producto interno bruto (PIB). Este análisis se basa en una comparativa entre Corea del Sur y Brasil para el periodo de 1990 a 2023.
El modelo econométrico propuesto parte de la literatura sobre la volatilidad macroeconómica y las crisis globales, destacando el rol de los flujos de capital, los efectos que los shocks externos y la acumulacion de reservas internacionales como factores determinantes de la estabilidad económica. En este sentido, se tomó la volatilidad del producto interno bruto (PIB) como variable dependiente, mientras que las regresoras reflejan los diferentes aspectos de vulnerabilidad financiera externa.
En términos generales, la volatilidad del crecimiento económico es un indicador que muestra la inestabilidad macroeconómica a lo largo del tiempo y, por consiguiente, permite medir el impacto de las fluctuaciones de la actividad económica.
Como se mencionó anteriormente, la volatilidad del PIB es nuestra variable dependiente ya que denota la magnitud de las desviaciones en el desempeño macroeconómico de un país. Por lo regular, las economías con altos niveles de volatilidad experimentan ciclos económicos muy pronunciados, por lo que su estabilidad macroeconómica puede ser afectada negativamente. Bajo este enfoque, se construyó la variable dependiente denominada volpib, esta variable permite analizar y evaluar cómo los efectos de la vulnerabilidad financiera internacional influyen en la estabilidad del crecimiento económico de los países de estudio, Brasil y Corea del Sur.
El conjunto de variables regresoras en el modelo explican los factores financieros internacionales que influyen en la volatilidad del PIB:
- Rezago de la volatilidad del PIB (volpib L1). Dado que los periodos de recesión no llegan de manera inmediata a nuestros países de estudio, se incluye esta variable ya que refleja la persistencia temporal de la volatilidad lo que permite capturar esta dinámica.
- Índice de volatilidad financiera internacional (vix). Esta variable muestra la volatilidad implícita esperada del mercado accionario estadounidense. El incremento de este índice muestra niveles altos de aversión al riesgo en el mercado internacional derivando en salidas abruptas de capital, incrementando su vulnerabilidad macroeconómica.
- Inversión extranjera directa en porcentaje del PIB (iedpib). Este indicador refleja la magnitud de los flujos de inversión provenientes del exterior por lo que se asocia con una mayor estabilidad macroeconómica.
- Inversión de cartera en porcentaje del PIB (icpib). Muestra los flujos de capital financiero a corto plazo, los cuales son de un alto grado de sensibilidad a los cambios en las condiciones financieras internacionales por lo que pueden amplificar los efectos de la volatilidad.
- Índice del tipo de cambio real en porcentaje del PIB (indtcreal). Este indicador muestra la relación entre los precios internos y externos ajustados por el tipo de cambio. Las fluctuaciones en este indicador afectan la estabilidad macroeconómica específicamente en economías abiertas y dependientes del comercio exterior.
- Total de reservas internacionales en porcentaje del PIB (totrespib). La acumulación de reservas internacionales es comúnmente utilizada como una herramienta de protección (liquidez) ante periodos de recesión por lo que a mayor nivel de reservas, menor será la inestabilidad financiera.
- Dummy de crisis (crisis). El modelo econométrico incluye una variable dummy tomando valores de 0 para periodos normales y 1 para periodos de crisis, capturando los efectos de inestabilidad financiera global sobre la volatilidad del crecimiento económico.
Una vez que hemos explicado las variables independientes del modelo, este se expresa de la siguiente manera:
volpib= β0+β1l.volpibt-1+β2vixt+β3iedpibt+β4icpibt+β5tcrealpibt+β6totrespibt+β7crisist+ut
De manera general, este modelo nos permite evaluar cómo los distintos factores asociados a la integración financiera internacional afectan la volatilidad del crecimiento económico en las economías emergentes de Brasil y Corea del Sur. De forma paralela, al incluir el término autorregresivo, se puede atrapar la persistencia de la propia volatilidad, mientras que la variable de crisis puede capturar los cambios debidos a los episodios de la inestabilidad financiera global.
II.2 Resultados de la regresión y pruebas de diagnóstico
REGRESIÓN DE COREA DEL SUR
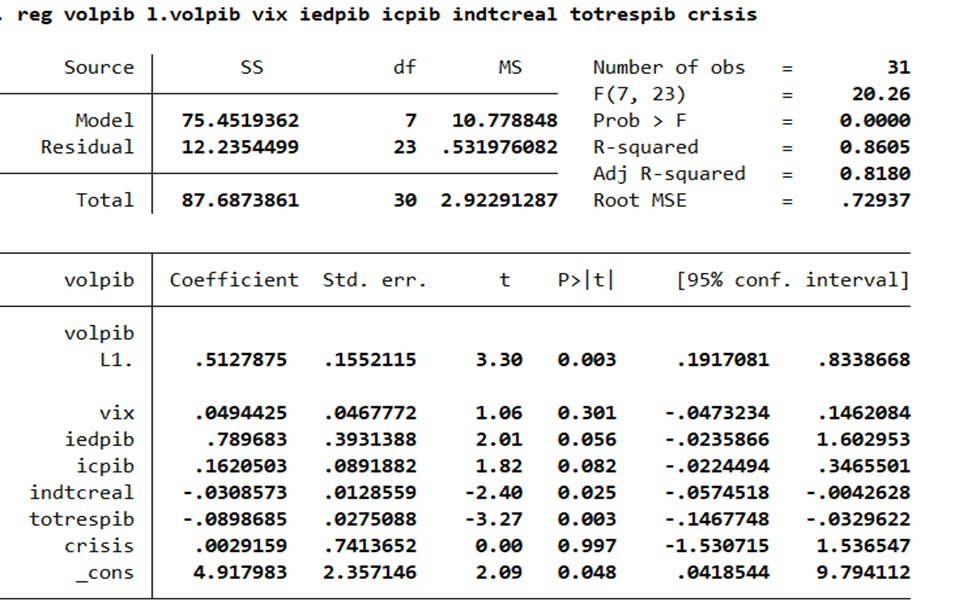
Los resultados del modelo de regresión muestran un buen ajuste de estimación ya que presenta una R2 ajustada de 0.8180, lo que evidencia que aproximadamente el 81.80% de la variación observada en la volatilidad del PIB se explica por las variables independientes incluidas en el modelo. Mientras tanto, el estadístico F que se corrió a todos los niveles de significancia: 0.001, 0.05 y 0.1 (Prob > F= 0.0000) hace referencia a que las variables independientes en conjunto son estadísticamente significativas y relevantes para explicar la volatilidad del PIB.
El rezago de la volatilidad del PIB (volpib L1) resulta estadísticamente significativo al 1% (p = 0.003) y un coeficiente positivo (β = 0.5128), lo que indica que, manteniendo constantes las demás variables, un incremento de 1 punto porcentual en la volatilidad del período anterior se asocia con un aumento de 0.5128 puntos porcentuales en la volatilidad actual. Este resultado evidencia la presencia de persistencia temporal, sugiriendo que los episodios de inestabilidad tienden a prolongarse en el tiempo.
El índice de volatilidad financiera internacional (vix) aunque no es estadísticamente significativo (p= 0.301) presenta un coeficiente positivo (β = 0.0494). Esto sugiere que existe una relación positiva entre la incertidumbre financiera global y la volatilidad del PIB; sin embargo, dado su nivel de significancia, este efecto no puede afirmarse con evidencia estadística suficiente.
En lo que respecta a la inversión extranjera directa (iedpib), la variable presenta un nivel de significancia de 10% (p= 0.056) y presenta un coeficiente positivo (β = 0.79), lo que indica que por un incremento de 1 punto porcentual en la IED como proporción del PIB se asocia con un aumento de 0.79 puntos porcentuales en la volatilidad del PIB. Este resultado sugiere que, en este caso, la IED podría estar asociada a dinámicas procíclicas o a sectores sensibles a fluctuaciones económicas.
La inversión de cartera (icpib) presenta un nivel de significancia al 10% (p= 0.082) y un coeficiente positivo (β = 0.16), demostrando que por cada incremento de 1% en los flujos de capital de corto plazo se asocia con un aumento de 0.16 puntos porcentuales en la volatilidad del PIB, consistente con su carácter altamente sensible a condiciones financieras internacionales.
El índice de tipo de cambio real (indtcreal) es estadísticamente significativo al 5% (p= 0.025) mientras que presenta un coeficiente negativo (β = −0.09), lo que implica que un incremento de 1 punto porcentual en el tipo de cambio real se asocia con una disminución de 0.09 puntos porcentuales en la volatilidad del PIB, sugiriendo un posible efecto de ajuste o absorción de choques externos a través del canal cambiario.
El total de reservas internacionales como proporción del PIB (totrespib) es estadísticamente significativo (p = 0.003) y presenta un coeficiente negativo (β = −0.0897). Esto implica que, manteniendo constantes las demás variables del modelo, un incremento de 1 punto porcentual en las reservas internacionales como proporción del PIB se asocia con una disminución de 0.0897 puntos porcentuales en la volatilidad del PIB.
El dummy de crisis (crisis) no presenta significancia estadística a ningún nivel (p= 0.997) y su coeficiente es positivo pero prácticamente nulo (β = 0.0029). Este resultado indica que, una vez controlando por el resto de variables del modelo, los periodos de crisis no tienen un efecto adicional estadísticamente significativo sobre la volatilidad del PIB.
En este sentido, la falta de significancia sugiere que la volatilidad del producto ya está siendo capturada por otras variables explicativas incluidas en el modelo, como los flujos de capital, el tipo de cambio o la persistencia temporal de la propia volatilidad. Por lo tanto, el dummy de crisis no aporta información incremental relevante para explicar la dinámica de la volatilidad.
Pruebas de hipótesis
Normalidad
- H0: U≈N vs H1: U≈/N
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi JB>X22
4.58 > 5.99 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores se distribuyen normalmente
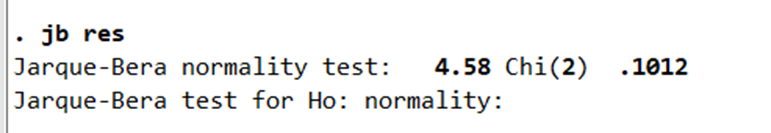
Heteroscedasticidad
Breusch-Pagan
- H0: Homo vs H1: Hetero
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
3.82 > 3.84 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores presentan comportamiento homocedástico
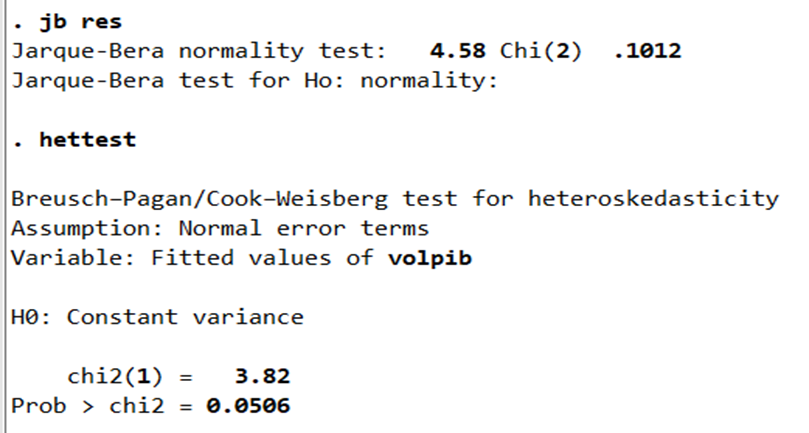
Prueba de White
- H0: Homo vs H1: Hetero
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
31.00 > 43.77 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores presentan comportamiento homocedástico
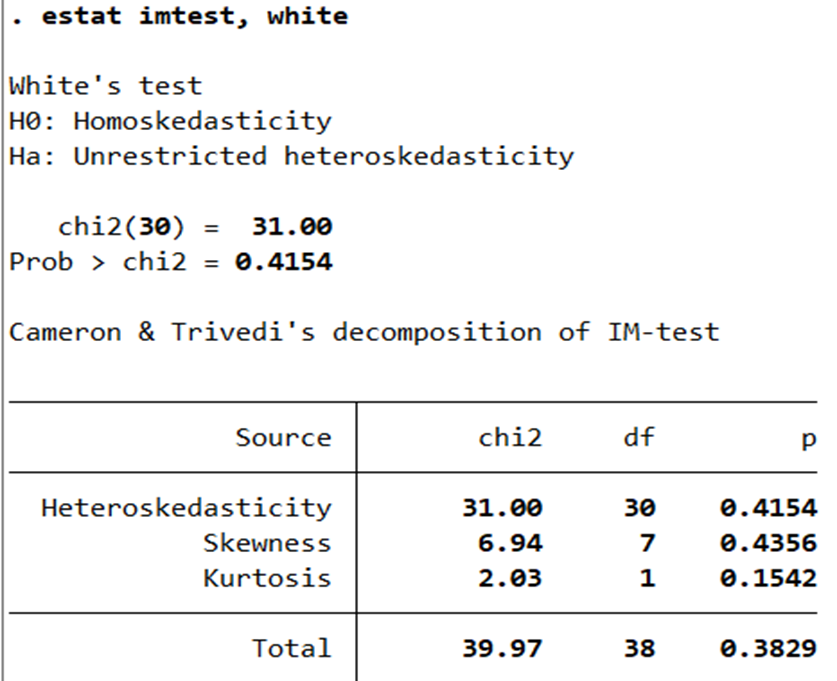
Autocorrelación
Prueba de Breusch-Godfrey
- H0: No autocorr vs H1: autocorr
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
0.110 > 3.84 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, la muestra no presenta evidencia de autocorrelación
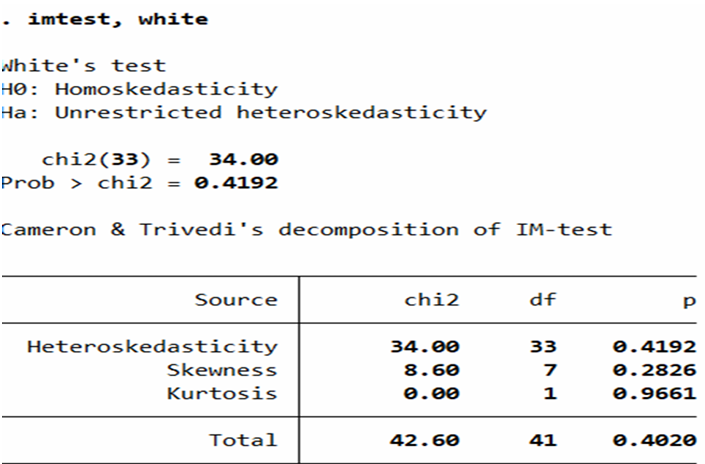
Prueba de Durbin-Watson
- H0: No Autocorr vs H1: Autocorr
- nivel de significancia: ⍺= 0.05
- Rangos de referencia:
dw≈2 → no hay autocorrelación
dw<2 → autocorrelación positiva
dw>2 → autocorrelación negativa
- No se rechaza H0, dado que el estadístico de prueba arroja un resultado de 1.88≈2, no existe evidencia suficiente de autocorrelación.
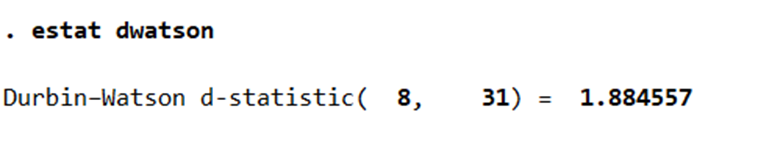

Multicolinealidad
De acuerdo con el análisis basado en el factor de inflación de la varianza (VIF) se puede argumentar que el modelo econométrico de Corea del Sur presenta valores moderados con promedio de 3.49. Aunque las variables del vix, crisis y l.volpib presentan niveles de 4.42, 4.33 y 3.97 respectivamente no alcanzan el punto crítico de 10, lo que muestra que el modelo no presenta problemas de multicolinealidad severa por lo que los coeficientes estimados con confiables y robustos.
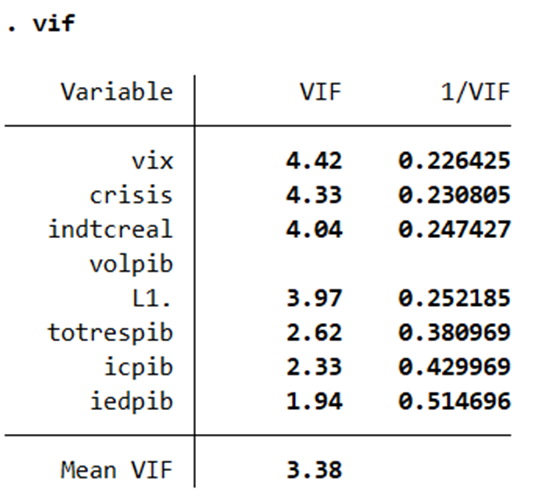
Prueba de Chow
La prueba de Chow permite verificar si la muestra presenta cambios estructurales a través del modelo de regresión original y la separación de la muestra en dos grupos eligiendo un año de quiebre, para nuestro modelo de regresión este quiebre será el año 2008. Por lo que el primer grupo se compone de 1990 a 2008 y el segundo grupo de 2009 a 2023.
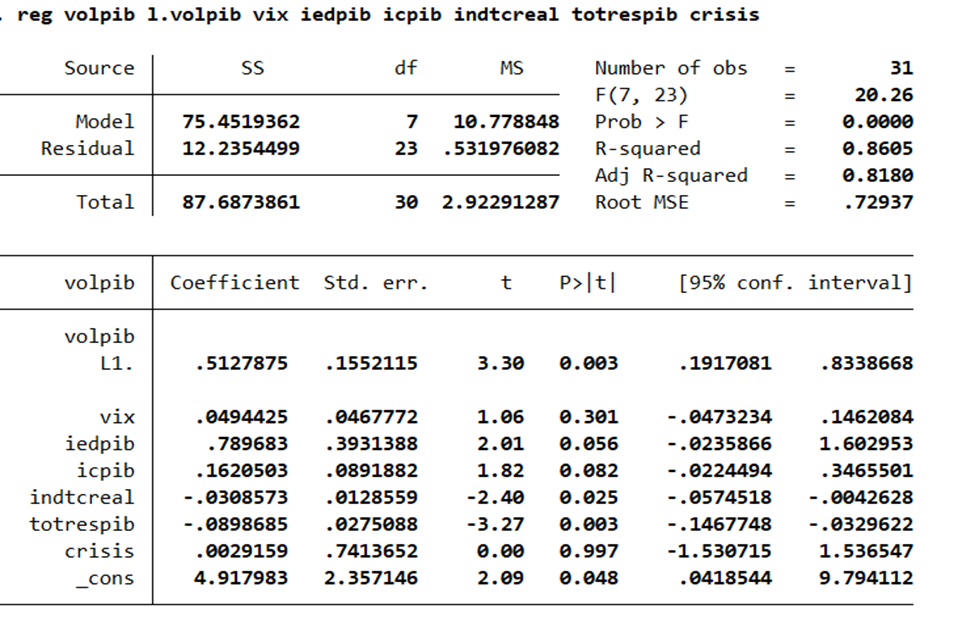


Como se observa en los modelos original y por grupos, para ejecutar la prueba de Chow, considerando 8 parámetros, 18 y 13 observaciones para los grupos 1 y 2 respectivamente.
- H0: no hay cambio estructural vs H1: hay cambio estructural
- nivel de significancia: ⍺= 0.05
- F= (SCR-(SCR1+SCR2)/k)/((SCR1+SCR2)/(n1+n2-2k))
F=(12.2354499-(4.73553752+0.913932541)/8)/((4.73553752+0.913932541)/(18+13-2(8))
F= 2.19
- Rechazar H0 ssi Fc > Ft
2.19 > 2.59 → no se cumple
- No se rechaza H0, a un nivel se significancia de 0.05, hay evidencia suficiente para argumentar que no hay cambio estructural en 2008 para Corea del Sur.
REGRESIÓN DE BRASIL

De acuerdo con los resultados obtenidos en el modelo de regresión para Brasil, el modelo muestra una buena estimación con una R2 ajustada de 0.7163, haciendo referencia a que aproximadamente el 71.63% de la variación en la volatilidad del PIB está explicado por el conjunto de las variables independientes incluidas en el modelo. Por otra parte, el estadístico de prueba F es globalmente significativo (Prob>F= 0.0000) lo que confirma, como ya se mencionó, que las regresoras son relevantes para explicar dicha volatilidad.
El rezago de la volatilidad del PIB (volpib L1) es altamente significativo al 1% y presenta un coeficiente positivo (β = 0.5101), lo que indica que, manteniendo constantes las demás variables, un incremento de 1 punto porcentual en la volatilidad del periodo anterior se asocia con un aumento de 0.5101 puntos porcentuales en la volatilidad actual. Este resultado confirma la presencia de persistencia temporal en la volatilidad del PIB.
El índice de volatilidad financiera internacional (vix) no resulta estadísticamente significativo (p=0.466) y también presenta coeficiente negativo. Aunque el signo sugiere una relación inversa, no existe evidencia estadística suficiente para afirmar que la incertidumbre financiera global tenga un efecto sobre la volatilidad del PIB en Brasil.
En cuanto a la inversión extranjera directa (iedpib), la variable no es estadísticamente significativa (p = 0.637), presenta coeficiente positivo (β = 0.027). Dado su bajo nivel de significancia y su reducida magnitud, el efecto puede considerarse estadísticamente indistinguible de cero, por lo que no se puede establecer una relación robusta con la volatilidad del PIB.
Por su parte, la inversión de cartera (icpib) resulta altamente significativa AL 1% (p < 0.01) y presenta un coeficiente negativo (β ≈ −0.15), lo que implica que un incremento de 1 punto porcentual en los flujos de capital de corto plazo se asocia con una disminución de 0.15 puntos porcentuales en la volatilidad del PIB. Este resultado sugiere un comportamiento procíclico, donde los capitales ingresan en contextos de mayor estabilidad.
En los que respecta al índice de tipo de cambio real (indtcreal) la variable no es estadísticamente significativa (p = 0.288) y presenta un coeficiente negativo (β = −0.0046). Aunque el signo indica una posible relación inversa, su magnitud es muy baja y no es posible afirmar un efecto estadísticamente relevante.
El total de reservas internacionales (totrespib) resulta estadísticamente significativo al 1% (p = 0.002) y presenta un coeficiente positivo (β = 0.0434), lo que implica que un incremento de 1 punto porcentual en las reservas como proporción del PIB se asocia con un aumento de 0.0434 puntos porcentuales en la volatilidad del PIB. Este resultado sugiere que, en Brasil, las reservas internacionales presentan un comportamiento procíclico o reactivo, aumentando en contextos de mayor dinamismo financiero y exposición a choques externos.
Por último, la variable dummy (crisis) no es estadísticamente significativa a ningún nivel y presenta un coeficiente negativo (β = −0.129), aunque cercano a cero. Esto indica que, una vez controlando por las demás variables del modelo, los periodos de crisis no tienen un efecto adicional estadísticamente significativo sobre la volatilidad del PIB, lo que sugiere que su impacto ya está capturado por otros determinantes incluidos en la estimación.
Pruebas de hipótesis
Normalidad
- H0: U≈N vs H1: U≈/N
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi JB>X22
0.001 > 5.99 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores se distribuyen normalmente
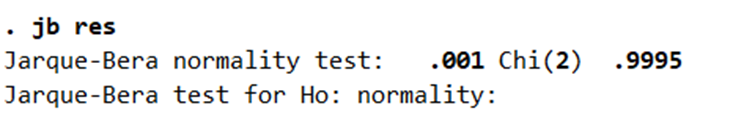
Heteroscedasticidad
Breusch-Pagan
- H0: Homo vs H1: Hetero
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
0.93 > 3.84 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores presentan comportamiento homocedástico
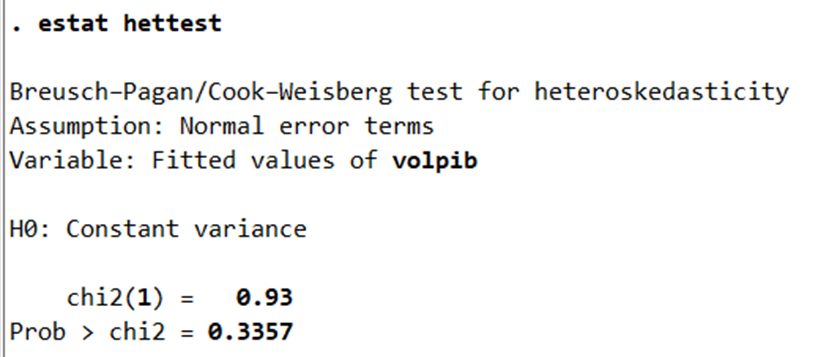
Prueba de White
- H0: Homo vs H1: Hetero
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
34.00 > 47.39 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, los errores presentan comportamiento homocedástico
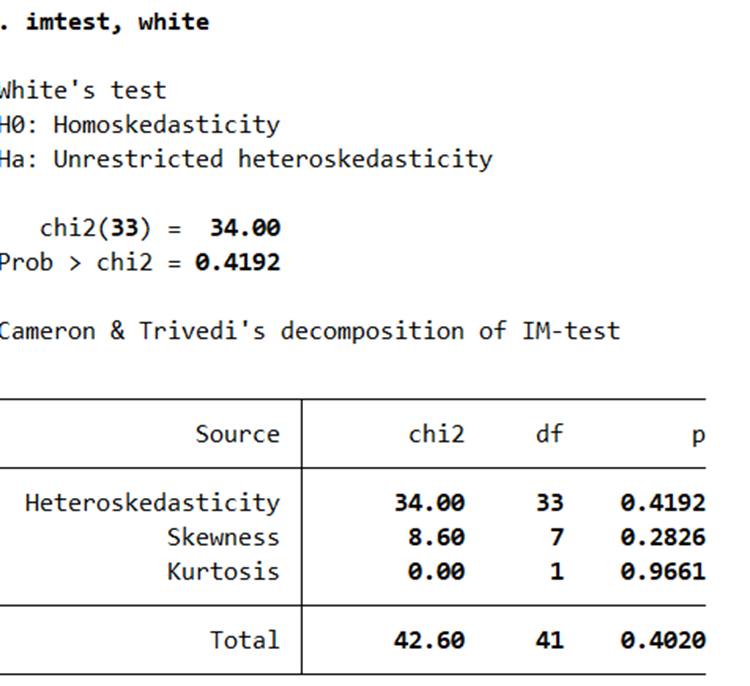
Autocorrelación
Prueba de Breusch-Godfrey
- H0: No autocorr vs H1: autocorr
- nivel de significancia: ⍺= 0.05
- Rechazar H0 ssi X2c>X2t
2.602 > 3.84 → no se cumple
- No se rechaza H0
- A un nivel de significancia de 0.05, la muestra no presenta evidencia de autocorrelación

Prueba de Durbin-Watson
- H0: No Autocorr vs H1: Autocorr
- nivel de significancia: ⍺= 0.05
- Rangos de referencia:
dw≈2 → no hay autocorrelación
dw<2 → autocorrelación positiva
dw>2 → autocorrelación negativa
- No se rechaza H0, dado que el estadístico de prueba arroja un resultado de 2.37≈2, no existe evidencia suficiente de autocorrelación.
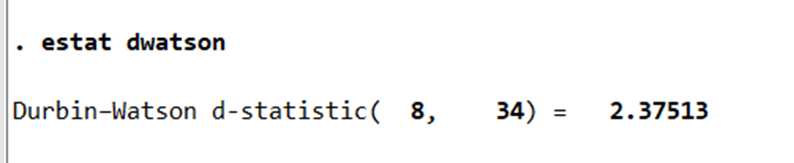

Multicolinealidad
De acuerdo con el análisis basado en el valor del VIF, se puede argumentar que el modelo de regresión para Brasil no presenta evidencia de multicolinealidad. Los valores individuales del indicador oscilan entre 1.50 y 1.82 mientras que el valor promedio de 1.67 se encuentra por debajo de 10. Por lo que se puede concluir que las variables proporcionan información única y que los coeficientes estimados son estables y robustos.
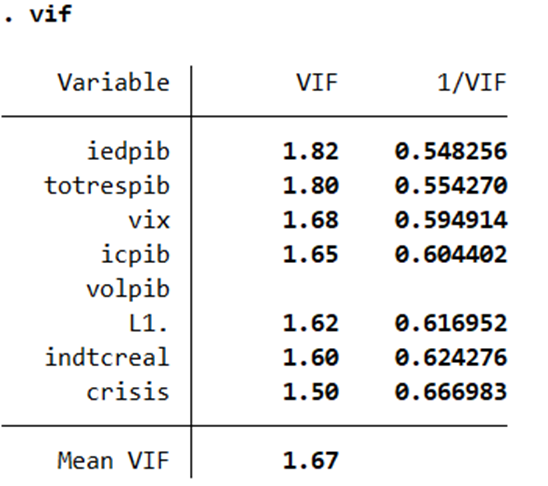
Prueba de Chow
La prueba de Chow para este modelo econométrico de Brasil comprende el mismo año de quiebre (2008) y observaciones de 18 y 16 para los grupos 1 y 2 respectivamente y considerando 8 parámetros.


- H0: no hay cambio estructural vs H1: hay cambio estructural
- nivel de significancia: ⍺= 0.05
- F= (SCR-(SCR1+SCR2)/k)/((SCR1+SCR2)/(n1+n2-2k))
F= (2.60664814-(1.51543318+0.19422175)/8)/((1.51543318+0.19422175)/(18+16-2(8))
F= 1.18
- Rechazar H0 ssi Fc > Ft
1.18 > 2.51 → no se cumple
- No se rechaza H0, a un nivel se significancia de 0.05, hay evidencia suficiente para argumentar que no hay cambio estructural en 2008 para Brasil.
II.3. Discusión comparativa e implicaciones macroeconómicas
Los hallazgos del modelo econométrico para Brasil y Corea del Sur permiten evaluar de manera empírica la hipótesis planteada, así como contrastar los mecanismo de transmisión de los choques externos hacia la volatilidad del PIB. En ambos casos, el alto poder explicativo de los modelos con una R² ajustada de 81% para Corea y de 71% para Brasil, y la significancia global validan la especificación, lo que permite centrar el análisis en la interpretación económica de los coeficientes.
Hallazgo 1. Persistencia de la volatilidad y la dinámica interna del ciclo
En ambos países, el rezago de la volatilidad del PIB (volpib.L1) es altamente significativo y positivo (0.51), lo que confirma la existencia de inercia macroeconómica. Esto implica que los episodios de inestabilidad no son transitorios, sino que generan efectos persistentes.
Desde una perspectiva teórica, esto es consistente con la literatura abordada sobre crisis financieras y continuando con la lógica de los Sudden Stops: los choques externos no solo afectan en el corto plazo, sino que deterioran expectativas, inversión y crédito, prolongando la volatilidad.
Hallazgo 2. Insignificancia de variables explicativas: IED brasileña, VIX, dummy (crisis) y tipo de cambio real brasileño.
Como hemos observado a lo largo de esta investigación, la inversión extranjera directa (IED) es un tipo de flujo de capital asociado a decisiones de largo plazo, comúnmente vinculado con la transferencia tecnológica, el desarrollo de capacidades productivas y la integración a mercados internacionales. A diferencia de otros flujos más volátiles, como la IC, la IED suele caracterizarse por su estabilidad y menor sensibilidad a choques externos.
En el caso brasileño, la IED no presenta significancia estadística (p = 0.637), y su y su coeficiente positivo (β = 0.027) es de magnitud muy reducida, lo que indica que su efecto sobre la volatilidad del PIB es prácticamente nulo. En términos econométricos, no existe evidencia suficiente para considerarla un determinante relevante dentro del modelo.
Este resultado es consistente con la naturaleza estructural de la IED. En la economía brasileña, estos flujos suelen estar orientados hacia sectores específicos como recursos naturales, servicios o el mercado interno, lo que limita su impacto directo sobre las fluctuaciones macroeconómicas de corto plazo. En este sentido, la IED no actúa como un canal de transmisión de volatilidad, sino como un componente relativamente estable cuya influencia se manifiesta más en el crecimiento de largo plazo que en la dinámica inmediata del PIB.
A pesar de ser el principal servidor intermediario que gestiona la incertidumbre financiera global, el VIX no resulta estadísticamente significativo para ninguno de los países de estudio. Sin embargo, esto no invalida su importancia teórica; al contrario, sugiere algo más interesante: el efecto del VIX es indirecto, no lineal y su impacto se transmite a través de otras variables como: el tipo de cambio real, los flujos de capital (IED e IC) y reservas internacionales.
En el caso del VIX, su falta de significancia en ambos países sugiere que la incertidumbre financiera internacional no impacta de manera directa, sino que lo hace a través de variables intermedias que captan mejor su efecto real sobre las economías. En términos econométricos, esto implica un problema de transmisión indirecta o mediada, donde el VIX actúa como variable exógena global, pero su impacto se materializa a través de ajustes en los flujos de capital, presiones cambiarias y decisiones de política macroeconómica.
Desde la perspectiva teórica de Guillermo Calvo, esto es consistente con los episodios de sudden stops, ya que no se explican únicamente por el aumento en la aversión al riesgo global, sino por la interacción entre este choque y la estructura financiera interna. Es decir, el mismo incremento del VIX puede generar efectos radicalmente distintos dependiendo del grado de apertura financiera, la composición de los flujos de capital y el nivel de reservas internacionales. Estos resultados son consistentes con la teoría de la heterogeneidad de la crisis la cual plantea que la exposición a choques externos no tiene un impacto uniforme ya que se determina por la estructura productiva, institucional y, sobre todo, financiera de cada nación (Calvo, 1998). De esta manera, las variables independientes como el VIX y la dummy de crisis presentan limitaciones para captar la dinámica y complejidad de los episodios de crisis en los mecanismos de transmisión de los modelos econométricos comparativos entre Brasil y Corea del Sur. En consecuencia, los resultados obtenidos sugieren que no se trata en primera instancia del shock, sino de la manera en que lo absorbe cada país.
En Brasil, por ejemplo, durante episodios como la crisis cambiaria de 1999 o la inestabilidad posterior a 2015, el incremento en la incertidumbre global se tradujo en salidas de capital y depreciaciones cambiarias. Sin embargo, estos efectos ya están capturados por variables como la inversión de cartera o el tipo de cambio real, lo que diluye la significancia directa del VIX en el modelo. En Corea del Sur, tras las reformas posteriores a 1997, el sistema financiero adquirió una mayor capacidad de absorción, por lo que el impacto del VIX fue amortiguado institucionalmente.
En línea con los resultados la falta de significancia del índice VIX y de la variable de crisis en el modelo brasileño se explica porque los choques externos no afectan a la economía de forma directa esto se esclarece desde que Brasil adoptó el esquema de metas de inflación y tipo de cambio flotante en 1999, la incertidumbre financiera global ya no impacta directamente al producto interno bruto, sino que lo hace de manera indirecta, a través de variables como el tipo de cambio y los flujos de capital.
Para entender esto mejor, es importante ver el contexto histórico que atravesaba el país. Durante la década de 1990, con el Plan Collor (1990) y el Plan Real (1994), Brasil buscó estabilizar su economía abriéndose al comercio y a los mercados financieros, utilizando el tipo de cambio como herramienta principal. Sin embargo, después de la crisis de 1999, el país cambió su estrategia y adoptó metas de inflación, tipo de cambio flotante y disciplina fiscal, reforzado con la Ley de Responsabilidad Fiscal en 2000, aunado a la compra de dólares y el uso de swaps cambiarios para mitigar los efectos. Este enfoque se mantuvo en los gobiernos posteriores, junto con intervenciones del Banco Central para estabilizar el tipo de cambio. Gracias a esto, los impactos de la incertidumbre global dejaron de ser directos sobre el producto interno bruto del país y pasaron a transmitirse por canales intermedios.
En este sentido, las políticas fiscales y monetarias han funcionado como un mecanismo de absorción de choques externos. Es decir, en lugar de que las crisis aparezcan como eventos repentinos que afectan directamente al entorno económico, sus efectos se integran poco a poco en su funcionamiento normal. Por eso, en el modelo econométrico, esa incertidumbre ya está capturada por otras variables, lo que explica que no aparezca como un efecto directo y significativo sobre el producto interno bruto.
Por su parte, la insignificancia de la dummy (crisis) revela una limitación metodológica importante de las variables binarias en contextos macroeconómicos complejos. Las crisis no operan como eventos discretos delimitados, sino como procesos graduales que afectan múltiples dimensiones de la economía. En este sentido, la volatilidad del PIB responde más a cambios en variables continuas como reservas, tipo de cambio real o flujos de capital que a la ocurrencia de un evento categorizado como “crisis”. Lo que también puede interpretarse desde la comprensión de extremos ya que los efectos de los periodos de crisis se absorben por las variables continuas en el modelo econométrico reduciendo el efecto de las variables binarias, como lo es la dummy de crisis (Hendry, 1995). Por lo tanto, dicha variable pierde significancia porque los efectos de los periodos de crisis ya se encuentran implícitamente capturados por el resto de las regresoras macroeconómicas.
Adicionalmente, las políticas implementadas en ambos países refuerzan este resultado. En Corea del Sur, las reformas estructurales bajo Kim Dae-jung y la consolidación institucional posterior redujeron la sensibilidad del sistema a episodios de crisis, internalizando sus efectos. En Brasil, aunque con menor eficacia, la adopción de metas fiscales, intervención monetaria y acumulación de reservas también contribuyó a absorber los impactos. En ambos casos, esto implica que la crisis deja de ser un shock exógeno puro y se convierte en un fenómeno parcialmente endógeno al sistema económico.
Mientras que el tipo de cambio real no es significativo (p = 0.288) y presenta un coeficiente negativo (β = −0.0046), lo que sugiere que las fluctuaciones cambiarias no se traducen directamente en estabilidad o inestabilidad del producto. Esto refleja una menor capacidad de transmisión del sector externo hacia el crecimiento
Investigando más a fondo para entender el resultado obtenido, se encontró que la falta de significancia estadística del tipo de cambio real sobre las fluctuaciones del PIB puede deberse a que su efecto no suele darse de forma directa ni inmediata. Más bien, depende de varios factores como la estructura productiva del país, su capacidad exportadora, la política industrial, las instituciones y la forma en la que la depreciación se transmite a inversión, consumo y exportaciones. En este sentido, su impacto en PIB no es automático, sino que está condicionado por otros factores que pueden reforzar o debilitar su efecto sobre la actividad económica (Iasco-Pereira y Missio, 2023).
Aunque, existe un fenómeno llamado “enigma de la desconexión del tipo de cambio” o “Exchange Rate disconnect puzzle”, el cual describe una posible forma de entender por el tipo de cambio real no resulta significativo para explicar las fluctuaciones del PIB. Este fenómeno nos dice que esto puede pasar debido a que existen varios filtros que debilitan esta relación, entre ellos se encuentra el “Pass-Through Incompleto”, el “Home Bias” y los “Costos del comercio” (Chitre, 2018).
El Pass-Through Incompleto significa que el tipo de cambio no siempre se refleja por completo en los precios internos. Por ejemplo, si hay una depreciación, los bienes importados podrían encarecerse, pero muchas veces las empresas absorben parte del ajuste, manteniendo los precios estables e impiden el traslado completamente del costo al consumidor. Así, el impacto sobre el consumo, inversión y producción puede llegar a ser debilitado. Por el otro lado está el home bais, que por su parte, se refiere a que los hogares y empresas consumen principalmente bienes nacionales; si esto ocurre, los cambios del tipo de cambio afectan menos a la demanda agregada, porque la economía depende menos del exterior en su consumo cotidiano.
Finalmente se encuentran los costos de comercio, estos nos dicen que el comercio internacional no responde de forma inmediata a una variación cambiaria. En términos simples, comerciar con el exterior no depende solo del precio de la moneda sino también de otros costos como transporte, seguros, almacenamiento, contratos y tiempos de ajuste. Esto hace que, aunque el tipo de cambio cambie, exportar o importar no se vuelva automáticamente más o menos conveniente en la misma proporción. En otras palabras, el movimiento del tipo de cambio no pasa de forma directa al mercado de bienes, porque está frenado por esas restricciones. Con base al estudio del economista Chitre, llamado “Exchange Rate Disconnect Puzzle: A Review of Literature”, este toma esta idea y señala que cuando esos costos son altos, el tipo de cambio puede quedar más ligado al ámbito financiero que al mercado de bienes, es decir, puede moverse bastante por expectativas, portafolios e información de mercado sin que ese movimiento modifique de inmediato la producción interna (2018).
Visto así, más que afirmar que el tipo de cambio no importa, sería prudente decir que su efecto sobre el producto interno bruto podría haberse limitado o amortiguado por estas condiciones estructurales.
Hallazgo 3. Significancia de variables explicativas: IED coreana, IC, total de reservas internacionales y tipo de cambio real coreano
Las variables significativas del modelo revelan que los determinantes de la volatilidad del PIB difieren estructuralmente entre Brasil y Corea del Sur, lo que refuerza la idea de que no existe un único canal de transmisión sobre la inestabilidad.
En el caso de Corea del Sur, la IC presenta un coeficiente positivo y significancia estadística al 10% (p = 0.082), lo que indica que un incremento en los flujos de capital de corto plazo se asocia con un aumento en la volatilidad del PIB. El resultado es consistente con la teoría de la integración financiera, particularmente en su enfoque de vulnerabilidad externa. Bajo este marco, la liberalización de la cuenta de capital expone a las economías emergentes a flujos altamente volátiles, sensibles a cambios en la liquidez global y en la percepción de riesgo. Como señalan Calvo, Izquierdo y Mejía (2004), estos flujos pueden revertirse abruptamente (sudden stop), generando presiones cambiarias, contracción del financiamiento externo y, en consecuencia, mayor inestabilidad macroeconómica. En este sentido, la evidencia empírica confirma que la IC actúa como un canal de transmisión de choques externos en la economía surcoreana.
Sin embargo, en Brasil, el signo negativo y altamente significativo (p < 0.01) introduce un matiz relevante. Implica que un incremento en los flujos se asocia con una menor volatilidad del PIB. Este resultado no contradice la teoría de integración financiera, sino que sugiere un comportamiento distinto dentro del mismo proceso. En el caso de Brasil, los flujos de cartera no actúan como detonantes de inestabilidad, sino como variables procíclicas que responden a condiciones macroeconómicas favorables, como estabilidad, credibilidad y altos niveles diferenciales de tasas de interés. Este comportamiento puede entenderse de forma complementaria a partir de la teoría de la diversificación de cartera de Markowitz (1952), según la cual los inversionistas asignan recursos a economías emergentes como parte de estrategias de optimización riesgo-rendimiento. Así, el país atrae capitales en contextos de estabilidad, lo que genera una correlación negativa entre la IC y la volatilidad del PIB.
En este sentido la diferencia entre los resultados del modelo y la hipótesis inicial en Brasil se debe principalmente al cómo funcionan sus políticas financieras. En el caso de la inversión de cartera, su relación negativa se explica porque Brasil ha mantenido tasas de interés altas durante muchos años con la tasa de interés Selic, lo que a su vez atrae capital extranjero, pero sobre todo cuando el entorno económico ya es estable y genera confianza. Por eso, la inversión de cartera no provoca crisis, sino que llega en momentos de crecimiento, lo que hace que se relacione con menor volatilidad del producto interno bruto.
En cambio, la gestión de reservas internacionales muestra un efecto contrario. Su relación positiva con la volatilidad indica que no se usan para prevenir problemas, sino para enfrentarlos cuando ya están ocurriendo. Por ejemplo, Brasil acumuló reservas en períodos favorables, pero también las utilizó en momentos de crisis, como en la crisis subprime de 2008 o durante la inestabilidad entre 2015 y 2016. Esto significa que las reservas aumentan o se utilizan justo cuando el entorno económico es más inestable, por eso aparecen asociadas a mayor volatilidad.
En conjunto, esto muestra que las herramientas financieras en Brasil no se usan principalmente para evitar crisis, sino para reaccionar cuando ya comenzaron. Las políticas económicas han buscado corregir problemas una vez que aparecen, más que prevenirlos. Por eso, los resultados del modelo econométrico parecen contradecir la hipótesis inicial, ya que reflejan un comportamiento más reactivo que preventivo en la economía brasileña, ya que, muestran que la economía brasileña tiende a reaccionar ante los problemas cuando ya ocurren, en lugar de anticiparse a ellos para evitarlos.
En conjunto, los resultados sugieren que, si bien la IC forma parte del proceso de integración financiera en ambas economías, su papel dentro de la dinámica macroeconómica es estructuralmente distinto.
En cuanto a la IED coreana, esta presenta una significancia del 10% (p ≈ 0.056) y un coeficiente positivo (β ≈ 0.79), lo que sugiere que un incremento en estos flujos se asocia con un aumento en la volatilidad del PIB, aunque con evidencia estadística moderada.
A diferencia de Brasil, en Corea del Sur la IED se encuentra estrechamente vinculada a sectores industriales de alto valor agregado, intensivos en tecnología y profundamente integrados en cadenas globales de valor. Esta característica implica que, si bien la IED contribuye al fortalecimiento productivo, también incrementa la exposición de la economía a fluctuaciones del entorno internacional. Como resultado, los cambios en la demanda externa o en las condiciones globales pueden transmitirse con mayor intensidad hacia la actividad económica, generando efectos procíclicos sobre la volatilidad del PIB.
Bajo este resultado, no se contradice la naturaleza de la IED, sino que refleja cómo su impacto depende del contexto estructural en el que se inserta, siendo capaz de amplificar comportamientos cíclicos en economías altamente abiertas y orientadas al exterior.
El caso de las reservas internacionales presenta efectos diferenciados entre Corea del Sur y Brasil, lo que nos sugiere que su impacto sobre la volatilidad del producto depende de cómo se integran en el sistema financiero. En Corea del Sur, muestra un coeficiente negativo y estadísticamente significativo (p 0.003), que indica que un aumento en el nivel de reservas internacionales se asocia con una disminución en la volatilidad del PIB, asociado con la teoría abordada en el marco teórico, donde funcionan como un mecanismo preventivo de estabilidad. La acumulación sostenida de reservas permite mitigar la transmisión de choques externos, estabilizar el tipo de cambio y proveer liquidez en episodios de fuga de capitales, consolidándose como un instrumento estructural de política macroeconómica.
Por su parte Brasil presenta un coeficiente positivo y altamente significativo (p = 0.002), esto implica que un incremento en las reservas internacionales se relaciona con un aumento en la volatilidad del PIB. Este resultado, aunque en primera instancia pareciera contraintuitivo, no contradice la teoría, sino que refleja un comportamiento distinto de acumulación de reservas. Aquí las reservas no operan principalmente como mecanismo preventivo, sino como variable procíclica que responde a episodios de entrada de capitales y expansión financiera. Es decir, en contextos de mayor liquidez internacional y diferenciales de tasas de interés favorables, el país atrae flujos de capital que simultáneamente incrementan las reservas y la exposición a ciclos financieros, generando correlación positiva con la volatilidad del PIB.
El tipo de cambio real, significativo únicamente al 5% y 10% en Corea (p = 0.025 ≤ 0.05; 0.025 ≤ 0.10) y con coeficiente negativo (β = −0.09), lo que indica que una depreciación real contribuye a reducir la volatilidad del PIB. Esto es coherente con un modelo exportador donde el tipo de cambio funciona como estabilizador automático.
Como se puede observar, el tipo de cambio real si es significativo para explicar la variabilidad del PIB. Esto puede pasar cuando la economía tiene una relación más estrecha con el sector externo y la producción interna, de modo que una depreciación o una apreciación no queda aislada, sino que termina afectando exportaciones, inversión y dinamismo económico. Visto así, el tipo de cambio si logra transmitir sus efectos hacia la economía real de Corea del sur.
II.4. Evaluación de la hipótesis
Nuestra hipótesis planteada se cumple parcialmente, sin embargo con matices importantes que enriquecen el análisis.
Se valida que:
- Los flujos de capital (IED e IC) y las condiciones macrofinancieras influyen en la volatilidad del PIB.
- La IC es relevante aunque con signos diferenciados.
- El tipo de cambio real y las reservas juegan un papel central.
Pero, se rechaza en su formulación estricta porque:
- El VIX no es significativo en ninguno de los dos casos.
- La IED no presenta el efecto estabilizador esperado.
- Las reservas no reducen la volatilidad en todos los contextos.
Obligando a reformular la hipótesis en términos más precisos:
No es la magnitud de los flujos ni la incertidumbre global por sí misma lo que determina la volatilidad, sino la estructura institucional, la composición del capital y la forma en que las economías internalizan los choques externos.
Los resultados reflejan dos modelos de inserción internacional profundamente distintos. Brasil presenta una economía con alta sensibilidad a condiciones externas, donde las políticas macroeconómicas (desde el Plan Real hasta la austeridad de Temer y Bolsonaro) han sido fundamentalmente reactivas, orientadas a estabilizar desequilibrios una vez que estos ya se manifiestan. Esto explica por qué variables como las reservas aparecen asociadas positivamente a la volatilidad.
Corea del Sur, en contraste, ha desarrollado un esquema de gestión anticipatoria, donde las reformas posteriores a la crisis de 1997, la acumulación estratégica de reservas, los tratados comerciales y la política industrial han reducido la transmisión de choques externos hacia la volatilidad del PIB.
Conclusiones
La investigación nos permite concluir que la volatilidad del PIB en economías abiertas no es un resultado mecánico de los choques externos, sino un proceso mediado por la estructura institucional, productiva y macroeconómica de cada país. A través del análisis comparativo entre Brasil y Corea del Sur, se evidencia que la integración financiera opera de manera desigual, dependiendo de la capacidad del Estado para gobernar su inserción global.
Esto nos permite plantear el rol de América Latina y Brasil con la siguiente pregunta: ¿Es posible alcanzar la autonomía coreana?, la respuesta es condicionada. Corea no es solo un caso de éxito de apertura, sino de construcción institucional deliberada, donde el Estado dirigió el capital hacia sectores de alto valor agregado y estableció una supervisión financiera sólida.
Para que Brasil y la región alcancen niveles similares de estabilidad, deben superar limitantes estructurales críticas identificadas en este análisis como:
- Dependencia primaria: la excesiva concentración en sectores extractivos y materias primas limita el impacto estabilizador del tipo de cambio y de la inversión de largo plazo.
- Políticas reactivas: el uso de instrumentos como las reservas internacionales en Brasil ha sido predominantemente procíclico, es decir, se utilizan para responder a crisis financieras ya declaradas en lugar de funcionar como un respaldo preventivo constante.
- Inestabilidad política e institucional: las fluctuaciones en las estrategias económicas entre mandatos (de la liberalización abrupta a la austeridad o el proteccionismo) afectan la confianza y la continuidad de las metas de desarrollo.
Como posibles soluciones, sugerimos que la estabilidad requiere una transformación en la estrategia de desarrollo. Esto implica transitar hacia una diversificación productiva que fortalezca el mercado interno y la competitividad exportadora en sectores tecnológicos, además de establecer marcos regulatorios que reduzcan la sensibilidad a capitales volátiles como la inversión de cartera.
Nuestro trabajo realiza tres aportes sustanciales sobre el desarrollo económico en la periferia:
- Desmitificación de la IED y las reservas: se demuestra empíricamente que la inversión extranjera directa no es un estabilizador automático, bajo contextos de alta integración tecnológica (como la coreana), puede incluso aumentar la volatilidad por la exposición a ciclos globales. Igualmente, se prueba que las reservas solo reducen la inestabilidad si existe un marco preventivo, no reactivo.
- Identificación de canales de transmisión indirectos: el modelo revela que factores globales como el índice VIX no impactan al PIB de forma directa, sino que sus efectos son “absorbidos” y transmitidos por canales intermedios como el tipo de cambio y los flujos de capital.
- Inercia macroeconómica: el hallazgo de persistencia en la volatilidad (volpib L1) en ambos países confirma que la inestabilidad no es un evento discreto, sino un proceso que deteriora las expectativas y el crédito a largo plazo, validando la relevancia de la teoría del sudden stop para las economías emergentes.
Finalmente se debe destacar el hallazgo disruptivo sobre el comportamiento de la IED en Corea del Sur, cuyo coeficiente positivo y significativo (β = 0.79) desafía la visión clásica de la IED como ancla de estabilidad. Sugiriendo que, en economías altamente tecnificadas y profundamente integradas en cadenas globales de valor, la IED deja de ser un flujo inerte para convertirse en un transmisor procíclico de la volatilidad global. Lejos de romper la condición de periferia, la especialización tecnológica de Corea ha configurado una nueva forma de dependencia estructural: una donde la estabilidad del producto interno no depende ya de la solvencia interna, más bien de los ciclos de demanda de los centros consumidores globales. En Brasil la apertura financiera ha servido como un mecanismo de amplificación de choques, donde el capital extranjero (especialmente el de cartera) ingresa en periodos de bonanza pero huye ante la mínima señal de riesgo global, obligando a un uso reactivo y costoso de las reservas. Nuestro estudio demuestra que la resiliencia económica no es un estado alcanzable mediante la simple acumulación de capital extranjero o disciplina fiscal, sino una construcción histórica e institucional que requiere la capacidad de proteger la dinámica nacional frente a la inestabilidad particular de un sistema financiero global que opera como un arma de doble filo. Para América Latina, la lección es clara: la estabilidad no depende de la magnitud del capital recibido, sino de la capacidad estatal para dirigir dichos flujos hacia sectores estratégicos y mantener una acumulación de reservas que funcione como escudo y no solo como extintor de incendios.
Bibliografía
- Banco Central do Brasil. (s.f.). Tasa de interés de Selic. Recuperado de https://www.bcb.gov.br/en/monetarypolicy/selicrate
- Banco Central do Brasil. (1999). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/199912/RELINF199912-ri199912P.pdf
- Banco Central do Brasil. (2003). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/200312/ri200312p.pdf
- Banco Central do Brasil. (2007). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/200712/RELINF200712-ri200712P.pdf
- Banco Central do Brasil. (2012). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/201206/RELINF201206-ri201206P.pdf
- Banco Central do Brasil. (2018). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/201812/ri201812p.pdf
- Banco Central do Brasil. (2025). Relatório de Inflação. Recuperado de https://www.bcb.gov.br/content/ri/relatorioinflacao/202512/rpm202512p.pdf
- Banco de Corea. (2010). Informe anual 2009. Banco de Corea. https://www.bok.or.kr/eng/bbs/E0000634/view.do?nttId=10020764
- Banco de Corea. (2021). Informe anual 2020. Banco de Corea. Recuperado de: https://www.bok.or.kr/eng/bbs/E0000634/view.do?nttId=10063216
- Baer, W. (2008). La economía brasileña: crecimiento y desarrollo. México: Fondo de Cultura Económica.
- Bermúdez, G. R. (2025). Pass-Through. ECOData: Portal de Análisis Socioeconómico Regional. Universidad Nacional del Sur. Recuperado de: https://www.ecodata.uns.edu.ar/pass-through/
- Bustelo, P. (2005). Economía de Corea del Sur: crecimiento económico y transformación estructural. Madrid: Editorial Síntesis.
- Bustelo, P., García, C., & Olivié, I. (2000). La crisis financiera asiática. Madrid: Instituto Complutense de Estudios Internacionales. Recuperado de: https://share.google/5ihoe1LQZBMiawNr
- Calvo, G. A., Izquierdo, A., & Mejía, L. F. (2004). En el umbral de las crisis: vulnerabilidad externa en economías emergentes. Washington, D.C.: Banco Interamericano de Desarrollo.
- Calvo, G. A., Izquierdo, A., & Mejía, L. F. (2004). On the empirics of Sudden Stops: The relevance of balance-sheet effects (Working Paper No. 10520). National Bureau of Economic Research. Recuperado de: https://www.nber.org/system/files/working_papers/w10520/w10520.pdf
- Calvo, G. (1998) Capital Flows and Capital Market Crises: The Simple Economics of Sudden Stops. Journal of Applied Economics. University of Maryland. Recuperado de: https://www.tandfonline.com/doi/epdf/10.1080/15140326.1998.12040516?needAccess=true
- Crotty, J., & Lee, K.-K. (2005). The effects of neoliberal “reforms” on the post-crisis Korean economy. Review of Radical Political Economics, 37(4), 509–523.
- Chang, H.-J. (2004). Retirar la escalera: La estrategia del desarrollo en perspectiva histórica. Madrid: Los Libros de la Catarata. Recuperado de: https://cronicon.net/wp/wp-content/uploads/2022/07/0001-Ha-Joon-Chang-Retirar-la-escalera.pdf
- Chitre, C. (2018). Exchange Rate disconnect puzzle: A review of literature. IRA International Journal of Management & Social Sciences. Recuperado de: https://www.researchgate.net/publication/329658510_Exchange_Rate_Disconnect_Puzzle_A_Review_of_Literature
- Elizondo, E. (2024). La reserva internacional: cifras varias, con anotaciones. EGADE Business School. Recuperado de: https://egade.tec.mx/es/egade-ideas/opinion/la-reserva-internacional-cifras-varias-con-anotaciones
- Federal Reserve Bank of St. Louis. (s/f). Índice de Volatilidad CBOE: VIX (VIXCLS). Obtenido de: https://fred.stlouisfed.org/series/VIXCLS
- Fondo Monetario Internacional. (1999). Korea: Selected Issues. IMF Staff Country Report No. 99/14. Recuperado de: https://www.imf.org/external/pubs/ft/scr/1999/cr9914.pdf
- Fonseca, D. & Roussef, D. (2012). Os Presidentes e a República. Recuperado de: https://www.gov.br/arquivonacional/pt-br/servicos/publicacoes/OspresidenteseaRepblica_DeodoroDilma.pdf
- Fraga, A. (2000). Política monetaria durante la transición a un tipo de cambio flotante La experiencia de Brasil. Recuperado de: https://www.imf.org/external/pubs/ft/fandd/spa/2000/03/pdf/fraga.pdf
- Ghosh, A. & Ramakrishnan, U. (s.f.). Current account deficit: Is there a problem? International Monetary Fund. Recuperado de: https://www.imf.org/en/publications/fandd/issues/series/back-to-basics/current-account-deficits
- Hendry, D. (1995). Dynamic Econometrics. Oxford University Press. Recuperado de: Dynamic Econometrics – David F. Hendry – Google Libros
- Iasco-Pereira, H. C. (2023). The real exchange rate matters, but why? A new developmentalist assessment. Brazilian Journal of Political Economy. Recuperado de: https://www.scielo.br/j/rep/a/W4CpGLhPPDhwnFnXwSVNZSd/?lang=en
- Itahí, I. (2013). La estrategia brasileña frente a la crisis económica de 2008. Revista de Relaciones Internacionales de la UNAM. Recuperado de: https://www.google.com/url?sa=t&rct=j&q=&esrc=s&source=web&cd=&ved=2ahUKEwiA2eKE79mSAxVnDkQIHbuNB-wQFnoECAkQAQ&url=https%3A%2F%2Fwww.revistas.unam.mx%2Findex.php%2Frri%2Farticle%2Fdownload%2F49039%2F44098&usg=AOvVaw0zYRV-IXyzGFEAH-EpnyOF&opi=89978449
- Krugman, P. (2009). El retorno de la economía de la depresión y la crisis actual. Barcelona: Crítica. Recuperado de: https://archive.org/details/elretornodelaeco0000krug
- López, A. (2010). Crisis internacional, impactos y política económica en América Latina. McEditores. Universidad Autónoma Metropolitana.
- Lustig, N. (2002). México: Hacia la reconstrucción de una economía. México: Fondo de Cultura Económica.
- Mattioli, G., & Poblete, A. P. (2021). Sudden Stop en Latinoamérica: Evidencia empírica. [Informe de investigación, proyecto 06/D225]. Facultad de Ciencias Económicas, Universidad Nacional de Cuyo (UNCUYO). Recuperado de: https://bdigital.uncu.edu.ar/objetos_digitales/18260/mattioli-poblete-suddenstopsenlatinoamerica.pdf
- Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77–91.
- Ocampo, J. A. (2014). La arquitectura financiera internacional y el desarrollo. Santiago de Chile: CEPAL. Recuperado de https://static.nuso.org/media/documents/Reforma_de_la_arquitectura_monetaria_y_financiera_internacional__Noviembre_2014.pdf
- Ocampo, J. A. (2014). La crisis financiera internacional y sus efectos en América Latina. Revista CEPAL, Naciones Unidas. Recuperado de: https://www.cepal.org/es/publicaciones/3084-la-crisis-financiera-internacional-sus-repercusiones-america-latina-caribe
- Sáinz, P & Calcagno, A. (1999). La economía brasileña ante el Plan Real y su crisis. CEPAL. Recuperado de: https://repositorio.cepal.org/server/api/core/bitstreams/113b9d7d-ca6f-4ccc-b596-be9e7726ad8f/content
- Soria, V. (2003). El Mercosur en la estrategia de desarrollo económico de Brasil. Recuperado de https://www.google.com/url?sa=t&rct=j&q=&esrc=s&source=web&cd=&ved=2ahUKEwjzn_C8y-CSAxVlI0QIHf_jL2YQFnoECCQQAQ&url=https%3A%2F%2Fwww.probdes.iiec.unam.mx%2Findex.php%2Fpde%2Farticle%2Fdownload%2F7479%2F6974&usg=AOvVaw30KTYHw-c6V4ctfySJQRTQ&opi=89978449
- Stiglitz, J. E. (2002). El malestar en la globalización. Madrid: Taurus. Recuperado de: https://periferias1.wordpress.com/wp-content/uploads/2014/06/el-malestar-de-la-globalizacion-stiglitz.pdf
- Vera, C. (2002). Mecanismos de transmisión de la política monetario-cambiaria a precios. Recuperado de: https://www.google.com/url?sa=t&rct=j&q=&esrc=s&source=web&cd=&ved=2ahUKEwi1ss7G2rSTAxXdB7wBHQkxKDAQFnoECBsQAQ&url=https%3A%2F%2Fdialnet.unirioja.es%2Fdescarga%2Farticulo%2F3183936.pdf&usg=AOvVaw2j10GB8eeEtTSgGLqJdhT_&opi=89978449